- 「宇宙開発の会社って、結局どこがあるの?」
- 「理系の自分でも、宇宙業界に関われる入口は本当にあるのかな?」
こうした疑問を持つ方は少なくないはずです。
結論からいうと、宇宙開発を担う企業は「日本の大手」「上場が相次ぐスタートアップ」「世界の巨人」という3層と、事業領域という切り口で整理すると、一気に全体像がつかめます。
この記事は、宇宙の科学と宇宙産業を一次情報と整合させて発信するASTROWORKS編集部がまとめています。
この記事でわかることは次のとおりです。
- 宇宙開発企業が増えている背景と、市場規模の伸び
- 事業領域による3つの分類(アップストリーム/ダウンストリーム/軌道上サービス)
- 日本の大手・上場スタートアップ・海外主要企業の役割と強み
- 宇宙業界で働くために知っておきたい職種と、キャリアの違い
読み終えるころには、ニュースで見かける社名が業界地図のどこに位置するのかがわかり、業界研究や次の一歩を考える判断材料になります。
 ほしまる
40年ぶりに戻ってきたら、地球はずいぶんにぎやかになっていたんだ。どの会社が何をしているのか、いっしょに地図を広げてみよう!
宇宙開発企業が増える背景は市場規模の急拡大にある
宇宙に挑む企業がこれだけ増えたのは、市場そのものが大きく育っているからです。
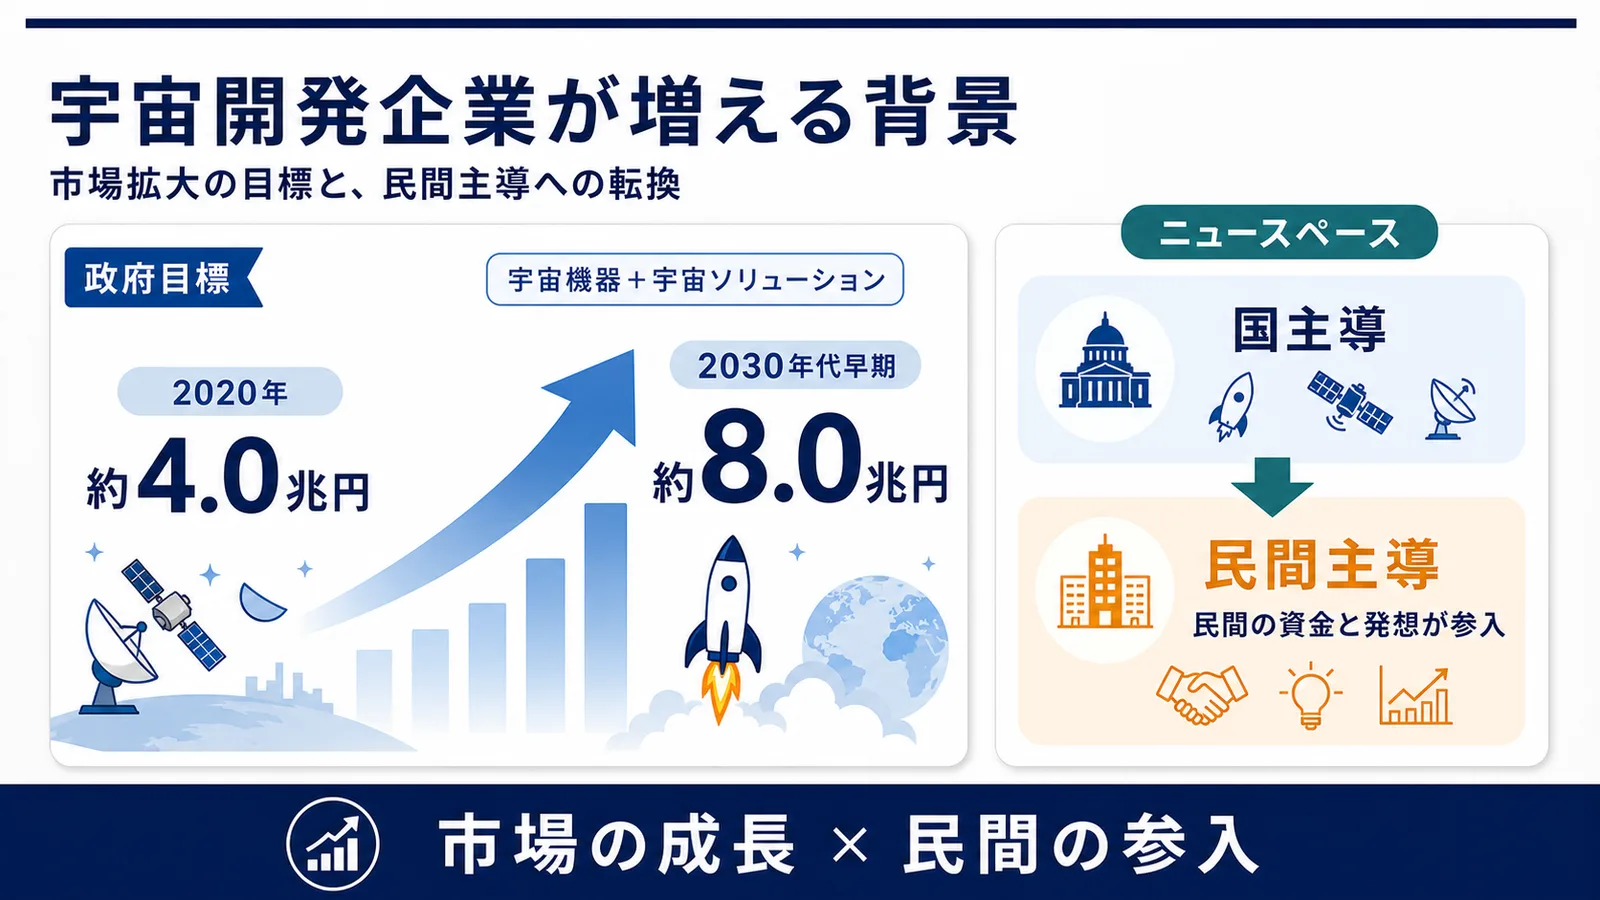
日本の宇宙産業は2020年代から2030年代にかけて倍増を目指す
日本政府は、宇宙産業の市場規模を10年ほどで2倍にする目標を掲げています。
内閣府の宇宙基本計画(令和5年6月13日閣議決定)は、宇宙機器と宇宙ソリューションを合わせた市場規模について、明確な数字を示しました。
- 2020年の市場規模: 約4.0兆円
- 2030年代早期の目標: 約8.0兆円(2倍)
- 対象範囲: 宇宙機器と宇宙ソリューションの合計
これは1社の売上ではなく、産業全体の規模です。
産業全体を倍にするという目標があるからこそ、多くの企業が新しく参入したり、事業を広げたりしています。
政府側の後押しも具体的です。
宇宙基本計画は、2018年からの5年間で官民合わせて約1,000億円のリスクマネーを宇宙ビジネスに供給する目標を掲げました。
その目標は達成したと記しています(出典: 内閣府「宇宙基本計画」)。
つまり宇宙産業は、国が旗を振って伸ばそうとしている成長分野なのです。
民間主導への転換(ニュースペース)が企業参入を後押しした
企業がこれだけ増えた背景には、国主導から民間主導への構造変化があります。
PwCコンサルティングの解説によれば、宇宙ビジネスは歴史的に官主導で発展し、当初は「国の威信をかけた一大国家プロジェクト」の色合いが強いものでした。
それが1980年代から徐々に商業化が進みました。
2000年代初頭からはスタートアップ企業が続々と登場し、官需牽引から民需牽引への流れが強まったと説明されています(出典: PwC前掲)。
同じPwCの資料は、2021年時点の調査を紹介しています。
世界全体で1万社を超える企業が宇宙ビジネスに参入している、という数字です(原データ: SpaceTech Industry 2021 Landscape Overview)。
こうした民間主導の流れは、一般に「ニュースペース」とも呼ばれます。
国だけが担っていた領域に民間の資金と発想が入ることで、参入の裾野が一気に広がったわけです。
ほしまるぼくが旅立ったころ、宇宙は国だけのものでしたよ。いまは民間の若い会社が次々と手を挙げていて、頼もしいかぎりです。
宇宙開発企業は事業領域で大きく3つに整理できる
個々の会社を見る前に、事業領域という地図を持っておくと迷いません。
宇宙ビジネスは、大きく次の3つの領域に分けて考えると理解しやすくなります。
| 事業領域 | 内容 | 主な担い手のイメージ |
|---|---|---|
| アップストリーム | ロケットや人工衛星などのハードを作り、宇宙へ届ける | 重工・電機の大手など |
| ダウンストリーム | 衛星データ・通信・測位を地上のサービスに活かす | IT・データ系の企業など |
| 軌道上サービス | デブリ除去や点検など軌道上の新しい事業 | スタートアップなど |
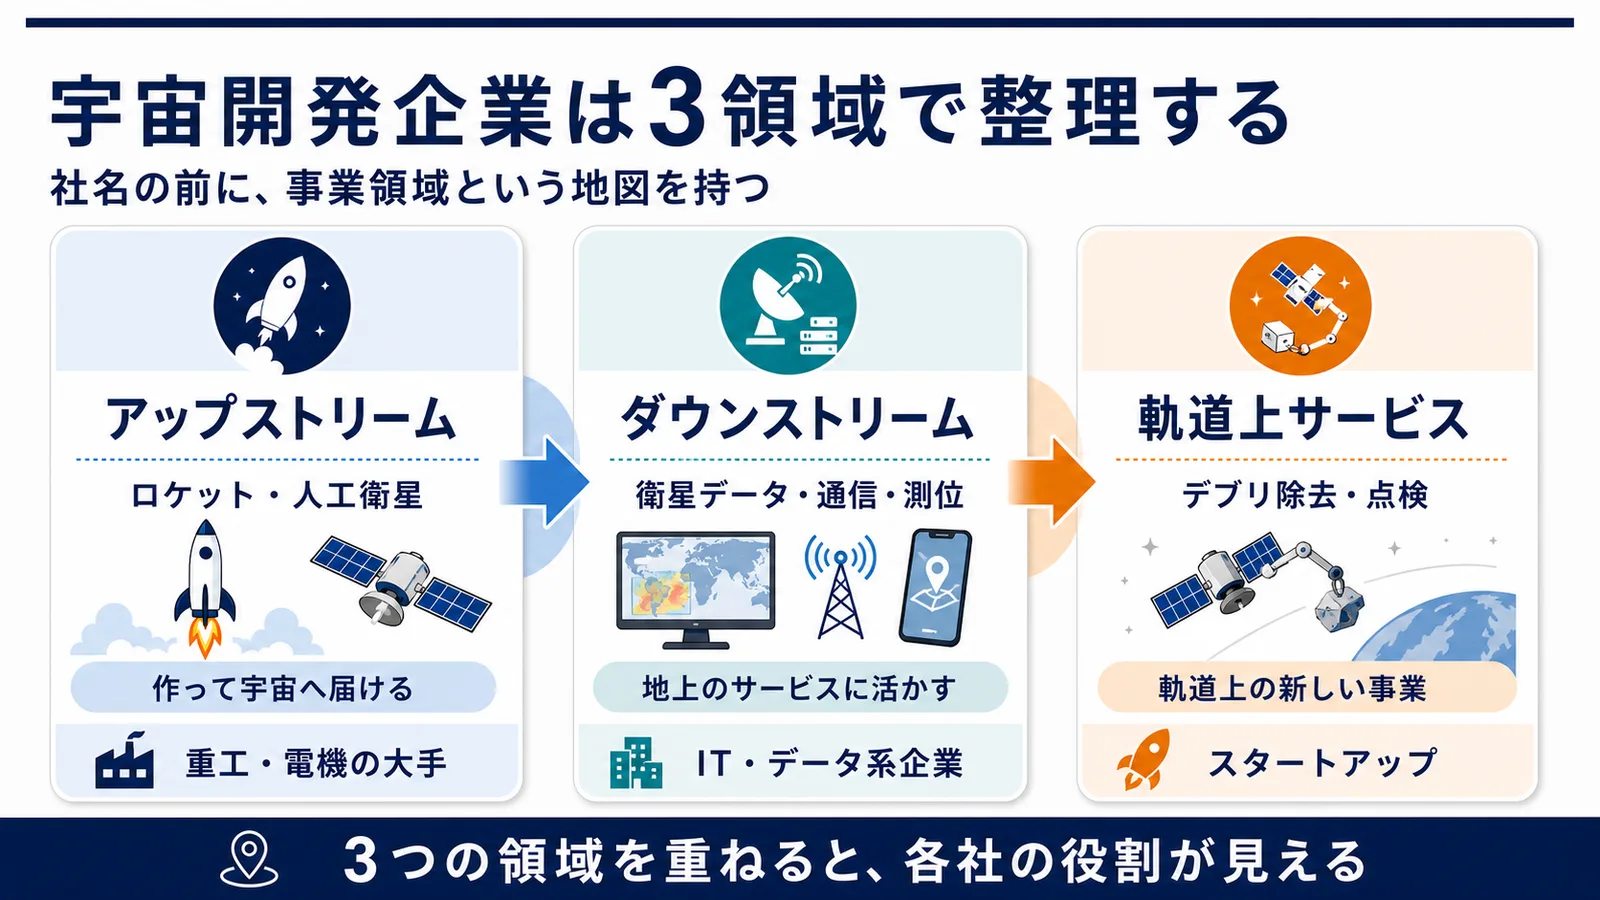
この3分類を頭に入れておくと、次章以降で出てくる各社が「どこを担う会社か」がすっと結びつきます。
打ち上げ・機器製造を担うアップストリーム
アップストリームは、ロケットや人工衛星といったハードを作り、宇宙へ届ける領域です。
この領域には高い技術力と大規模な製造・試験設備が求められるため、長年ものづくりを担ってきた大手が中心になります。
具体的には、次のような仕事が含まれます。
- ロケットの設計・製造・打ち上げサービス
- 人工衛星の本体(バス)の開発・製造
- 衛星に載せる観測機器や通信機器の製造
経済産業省やPwCの整理でも、宇宙産業はこうした「作って届ける」上流と、後述の「使う」下流に分けて語られます。
宇宙開発の入口として最もイメージしやすいのが、このアップストリームです。
ロケットが飛び、衛星が軌道に乗るまでを担う、産業の土台となる部分です。
衛星データ・通信を活用するダウンストリーム
ダウンストリームは、宇宙にあるインフラを地上のビジネスに活かす領域です。
衛星が撮った画像、位置を測る測位信号、宇宙経由の通信などを、サービスや商品に変えていきます。
たとえば農業での生育管理、防災での被災地把握、物流や地図サービスなど、活用先は地上の産業そのものです。
ここで効いてくるのが、データ解析やソフトウェア開発の力です。
衛星から届く膨大なデータを、使える情報に変える工程は、まさにIT人材の得意分野になります。
「宇宙は遠い世界」と感じる方でも、ダウンストリームは意外と身近な入口です。
ふだんアプリやデータを扱っている技術が、そのまま宇宙ビジネスにつながる領域です。
デブリ除去など軌道上サービスの新領域
軌道上サービスは、近年立ち上がったばかりの新しい領域です。
宇宙空間で衛星を点検したり、寿命を延ばしたり、不要になった衛星やごみ(スペースデブリ)を取り除いたりする仕事を指します。
衛星の数が急増した結果、軌道上の混雑や衝突リスクが現実の課題になってきました。
その課題を事業のチャンスととらえて挑むのが、この領域のプレイヤーです。
まだ市場が形になり始めた段階だからこそ、後発のスタートアップにも活躍の余地が大きく残されています。
実際、日本でもデブリ除去に取り組む企業が登場し、上場までこぎ着けています。
新しい領域で先頭を走れることが、この分野の面白さです。
日本の宇宙開発を支える大手企業とその役割
日本の宇宙開発の土台は、長年ものづくりを担ってきた大手企業が支えています。
代表的な大手と、その主な役割を整理すると次のようになります。
| 企業 | 主な役割 |
|---|---|
| 三菱重工業 | 基幹ロケットH3の製造・打ち上げ(JAXAと共同開発) |
| IHIエアロスペース | 固体燃料ロケット(イプシロン)・推進系 |
| 川崎重工業 | H3ロケットの衛星フェアリング |
| 三菱電機 | 通信・放送・地球観測などの人工衛星 |
| NEC | 小型衛星・地球観測衛星(ASNARO) |
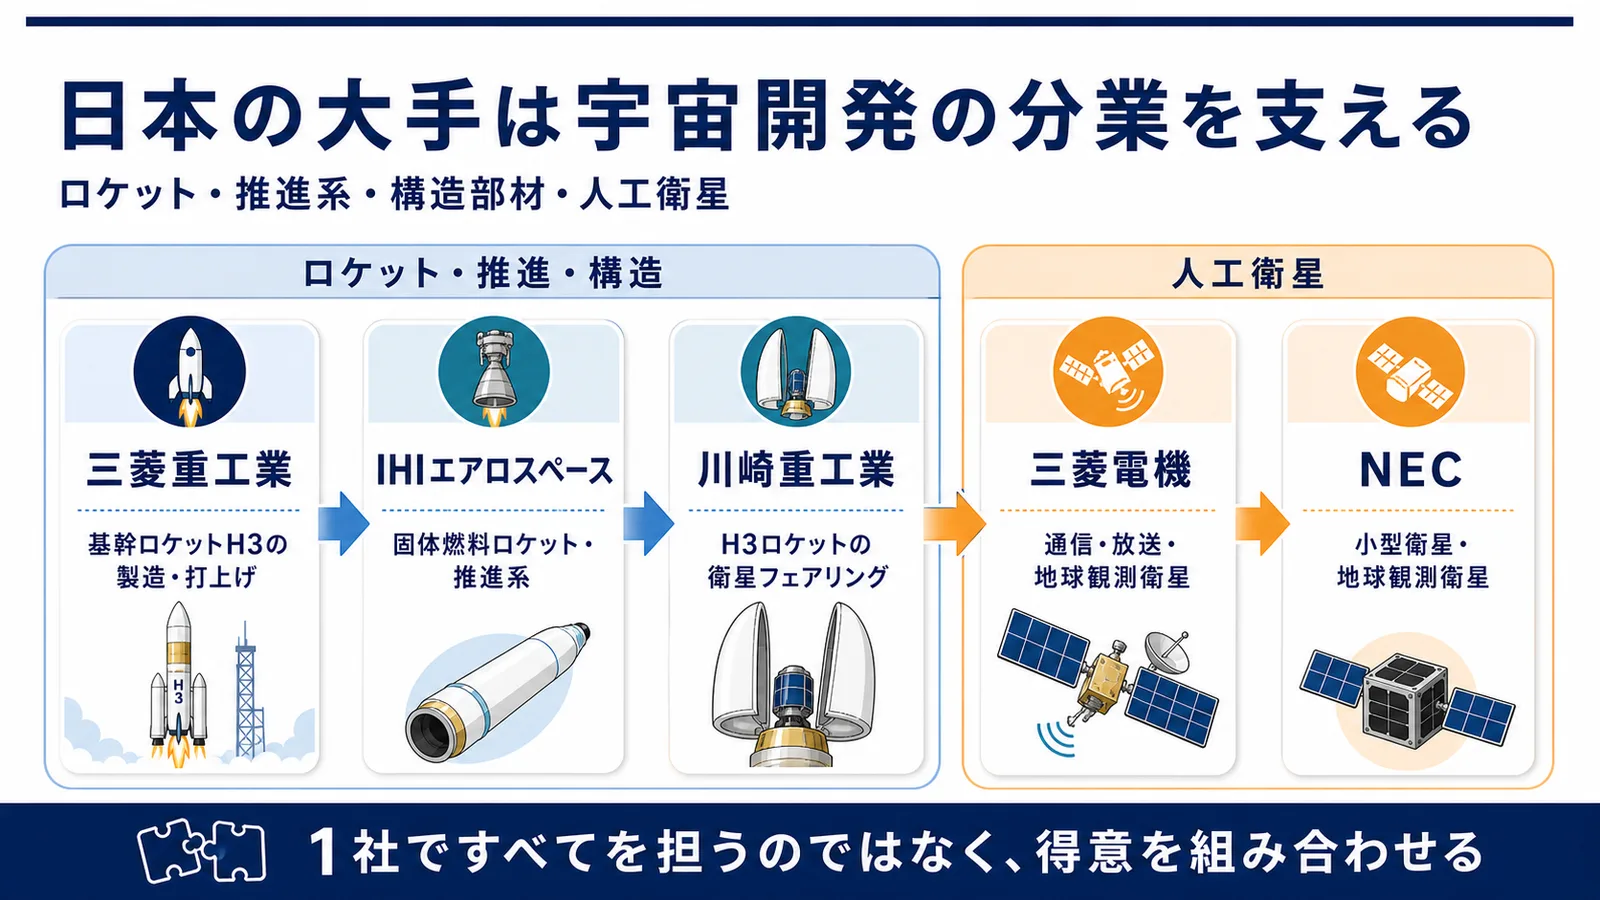
同じ「宇宙開発の大手」でも、担う部分は分かれています。
以下で、それぞれの役割を公開情報にもとづいて見ていきます。
三菱重工業は基幹ロケットH3の製造・打ち上げを担う
三菱重工業は、日本の宇宙輸送の中核を担う存在です。
公式サイトによれば、H3ロケットはJAXAと三菱重工が共同で開発を進める日本の基幹ロケットで、同社は契約から打ち上げまでを一貫して支えるとしています(出典: 三菱重工業 公式)。
H3は、長く日本の宇宙輸送を担ったH-IIAロケットの後継として開発された、次世代の大型基幹ロケットです(出典: JAXA 公式)。
2023年の試験機1号機は打ち上げに失敗したものの、その後は成功を積み重ねてきたと同社は説明しています。
基幹ロケットは、日本が自力で宇宙へ物を運び続けるための背骨にあたります。
その製造と打ち上げを担う三菱重工業は、国内最大手として語られることが多い一社です。
ただし宇宙開発は分業で成り立っており、同社が単独ですべてを担っているわけではありません。
IHI・川崎重工業はロケットのエンジンや構造部材を支える
ロケットは、機体を作る会社だけでは飛びません。
推進系や構造部材を支える企業があってこそ、1本のロケットが完成します。
IHIエアロスペースは、固体燃料ロケットの技術を軸に、科学観測や実用衛星の打ち上げ用ロケットを開発しています(出典: IHIエアロスペース 公式)。
イプシロンロケットの開発・製造で中心的な役割を担うほか、姿勢制御用のスラスタなど推進系のコンポーネントも手がけています。
川崎重工業は、H3ロケットの衛星フェアリングを開発・製造しています(出典: 川崎重工業 公式)。
フェアリングは、打ち上げ時に衛星を包んで守るカバー部分です。
機体・エンジン・構造部材と、それぞれの得意を持つ会社が組み合わさることで、日本のサプライチェーンの厚みが生まれています。
三菱電機・NECは人工衛星の開発・製造に強みを持つ
ロケットが「運ぶ」役割なら、その先で働くのが人工衛星です。
日本で衛星本体を担う代表格が、三菱電機とNECの2社です。
三菱電機は、1968年以来、各国の650以上のプロジェクトに参加し、人工衛星や搭載機器を手がけてきたと公表しています(出典: 三菱電機 公式)。
通信・放送衛星、地球観測衛星、測位衛星などを幅広く手がけ、商用の通信・放送衛星向けには標準プラットフォーム「DS2000」を提供しています。
大型で信頼性の高い衛星に強みを持つ一社です。
NECは、小型衛星や地球観測衛星の分野で独自の衛星プラットフォームを開発してきました。
地球観測衛星「ASNARO」は500kg程度の機体で、地上分解能50cm程度の高精度観測に対応するとされています(出典: JAXA 宇宙産業特集)。
大型に強い三菱電機と、小型・観測に強みを見せるNEC。
役割が重なりつつも違う2社が、日本の衛星開発を支えています。
ほしまるロケットも衛星も、たくさんの会社の部品が集まって、ようやく宇宙へ行けるんだよ。ぼくの体も、そうやって組み上げられたんだ。
上場が相次ぐ日本の宇宙スタートアップ
大手だけでなく、近年は上場する宇宙スタートアップが相次いでいます。
主なスタートアップと事業内容、上場時期を整理すると次のようになります。
| 企業 | 主な事業 | 上場時期(東証グロース) |
|---|---|---|
| ispace | 月面探査・輸送サービス | 2023年 |
| QPS研究所 | 小型SAR衛星による地球観測 | 2023年12月 |
| Synspective | 小型SAR衛星による地球観測 | 2024年12月 |
| アストロスケールホールディングス | 宇宙デブリ除去・軌道上サービス | 2024年6月 |
| アクセルスペースホールディングス | 小型衛星・衛星データ事業 | 2025年 |
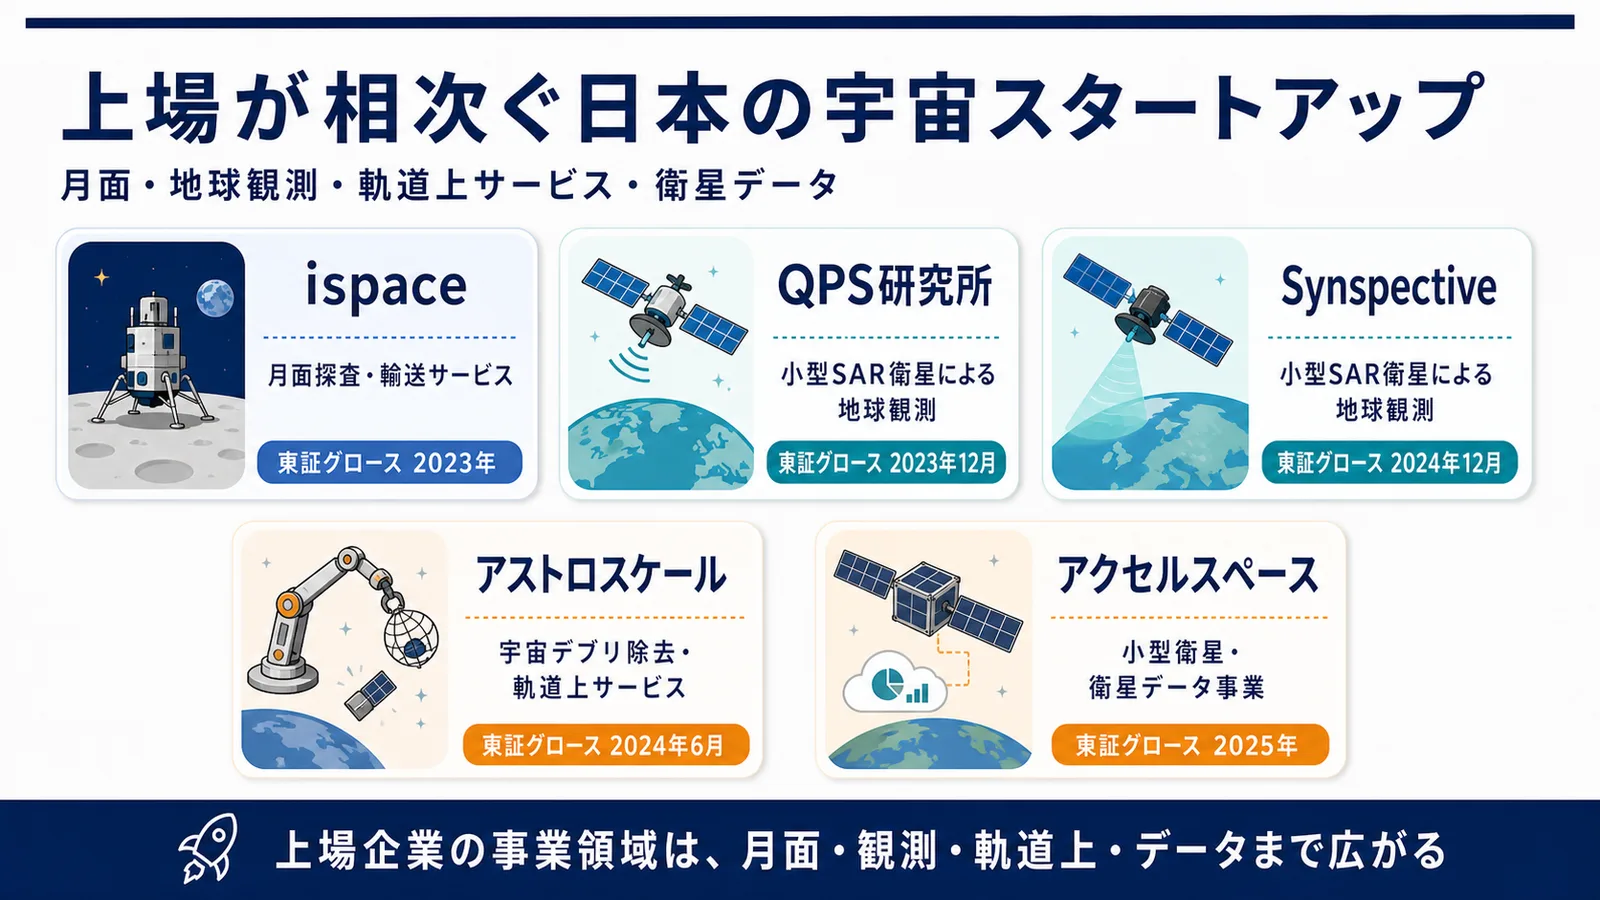
数年のあいだに、これだけの企業が上場しました。
それぞれの事業を、公式情報にもとづいて見ていきます。
ispaceは月面探査・輸送サービスを目指す
ispaceは、月への輸送と探査に挑むスタートアップです。
同社は月面着陸船や探査車の設計・製造を手がける会社です。
2023年4月12日に東京証券取引所グロース市場へ上場したと公表しています(出典: ispace 公式ニュース)。
月への高頻度かつ低コストの輸送サービスを目指しているのが特徴です。
月面という、まだ商業利用がほとんど進んでいない場所を事業の舞台にしている点で、他社とは狙いが大きく異なります。
月をビジネスの現場にする構想は、数年前なら夢物語に近いものでした。
それを掲げる企業が、いまや上場企業です。
月面開発は世界的にも競争が始まった領域で、日本発の挑戦として注目されています。
QPS研究所・Synspectiveは小型SAR衛星で地球を観測する
QPS研究所とSynspectiveは、どちらも小型のSAR衛星で地球を観測する企業です。
SARは合成開口レーダーの略で、電波を使うため、雲があっても夜でも地表を観測できるのが強みです。
QPS研究所は九州大学発のベンチャーで、2023年12月に東証グロース市場へ上場しました。
同社は多数の小型SAR衛星を並べる衛星コンステレーションを計画しており、地球のほぼどこでも短い間隔で観測することを目指しています(出典: QPS研究所 公式)。
Synspectiveは慶應義塾大学発のスタートアップで、2024年12月に上場したと公表しています(出典: Synspective 公式プレスリリース)。
自社の小型SAR衛星「StriX」シリーズを開発・運用し、災害や環境変化のリスク把握に役立てるとしています。
天候に左右されない観測は、防災や安全保障で価値が高い分野です。
アストロスケールは宇宙デブリ除去に取り組む
アストロスケールホールディングスは、軌道上サービスの代表格です。
同社は2024年6月5日に東証グロース市場へ新規上場したと公表しています(出典: アストロスケールホールディングス 公式プレスリリース)。
事業内容は、軌道上で増え続けるスペースデブリの低減・除去です。
軌道上サービスの実現を目指して、次のような技術開発を進めているとしています。
- 役割を終えた衛星がデブリ化するのを防ぐ除去
- すでにあるデブリの除去
- 衛星の寿命延長
- 故障機や物体の観測・点検
衛星が増えるほど、軌道上の「片づけ」や「メンテナンス」の重要性は増していきます。
先ほど触れた新領域を、実際の事業として形にしている一社です。
持続可能な宇宙利用を支える、縁の下の役割を担います。
アクセルスペースホールディングスは小型衛星と衛星データ事業を展開する
アクセルスペースホールディングスは、小型衛星と衛星データの両方を手がける企業です。
同社は2025年に東証グロース市場へ上場しており、正式な社名は株式会社アクセルスペースホールディングスです(出典: アクセルスペースホールディングス 公式)。
事業の柱は2つあります。
ひとつは、小型衛星の設計・製造から打ち上げ・運用までを一括で提供するワンストップサービス「AxelLiner」です。
もうひとつは、光学衛星の画像を活用する地球観測プラットフォーム「AxelGlobe」です。
衛星を「作る」アップストリームと、データを「使う」ダウンストリームの両方にまたがっている点が特徴です。
衛星をそろえるだけでなく、そこから得たデータをどう活かすかまでを一社で描いているわけです。
ほしまる小さな会社が大きな夢を掲げる姿は、いいものだよ。設計寿命10年のぼくが40年働けたように、宇宙では小さな挑戦が長く実ることもあるんだ。
世界をリードする海外の宇宙開発企業
日本の立ち位置を測るには、世界の主要プレイヤーも知っておきたいところです。
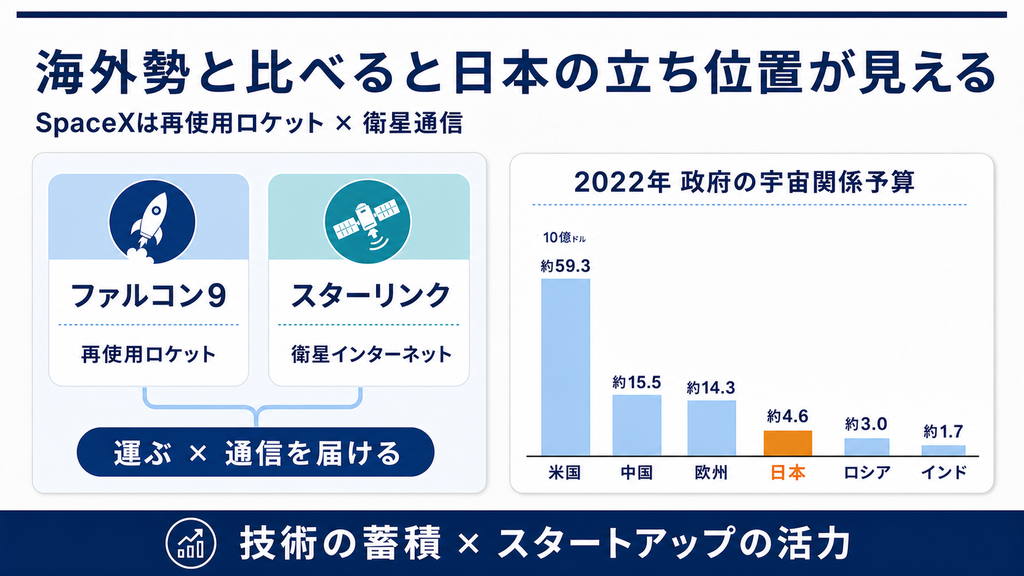
SpaceXは再使用ロケットと衛星通信で市場を牽引する
海外を代表する企業といえば、アメリカのSpaceXです。
同社の強みは、ロケットを使い捨てにせず再び使う「再使用ロケット」にあります。
宇宙専門メディアのSpaceNewsによれば、主力のファルコン9は2025年に165回の軌道打ち上げを行いました。
これは世界のほかの国々を合わせた回数よりも多い水準だとされています(出典: SpaceNews)。
再使用を前提とした運用が、打ち上げ回数を押し上げているわけです。
もうひとつの柱が、衛星インターネット「スターリンク」です。
ESAが運営する衛星ミッションのデータベースによれば、スターリンクは低軌道の衛星ブロードバンド網で、100か国以上にインターネットを提供しているとされています(出典: eoPortal、2026年5月時点の記載)。
打ち上げられた衛星は累計で増え続けており、2025年10月には累計1万機を超えたと報じられています(出典: Via Satellite ほか)。
ロケットで運ぶ側と、宇宙から通信サービスを届ける側の両方を握っている点が、SpaceXの大きな特徴です。
欧米の主要企業と比べて見える日本企業の立ち位置
海外勢と比べると、日本の現状と伸びしろの両方が見えてきます。
その差をわかりやすく示すのが、各国政府の宇宙関係予算です。
内閣府宇宙開発戦略推進事務局の資料「各国の宇宙開発動向」(2025年5月、原データはBryce Tech「The 2022 Global Space Economy at a Glance」)は、次のような比較を示しています。
| 国・地域 | 政府の宇宙関係予算(10億ドル) |
|---|---|
| 米国 | 約59.3 |
| 中国 | 約15.5 |
| 欧州 | 約14.3 |
| 日本 | 約4.6 |
| ロシア | 約3.0 |
| インド | 約1.7 |
※上記は2022年時点のデータです(出典: 内閣府宇宙開発戦略推進事務局「各国の宇宙開発動向」(2025年5月、第118回宇宙政策委員会 参考資料5)、原データ: Bryce Tech「The 2022 Global Space Economy at a Glance」)。商業リサーチ(Bryce Tech)を内閣府資料が引用したものを、この記事がさらに参照しています。集計方法や為替レートにより厳密な比較はできません。
米国は日本の10倍を超える規模で、宇宙分野で圧倒的に強い立場にあります。
一方で日本は、政府予算の額でいえば世界でも上位に位置しています。
額の差はあっても、日本には長年培った技術と、上場企業が続く新しい活力があります。
海外との差を悲観するより、伸びしろとして捉える方が実態に近い段階です。
宇宙開発企業で働くために知っておきたいこと
ここまで読むと、自分が関われるのか気になってくるはずです。
機械・電気・IT・データなど幅広い職種に活躍の場がある
宇宙業界と聞くと、宇宙飛行士や一部の専門家だけの世界に感じるかもしれません。
実際には、幅広い職種に活躍の場があります。
各社の公開情報から見えてくる職種の一般的な傾向は、次のとおりです。
- ロケット・衛星の設計にかかわる機械・電気・制御のエンジニア
- 衛星のソフトウェアや、地上でデータを扱うIT・データ解析の技術者
- 通信や電波を扱う通信系のエンジニア
- 事業開発・法務・広報など、技術を支える職種
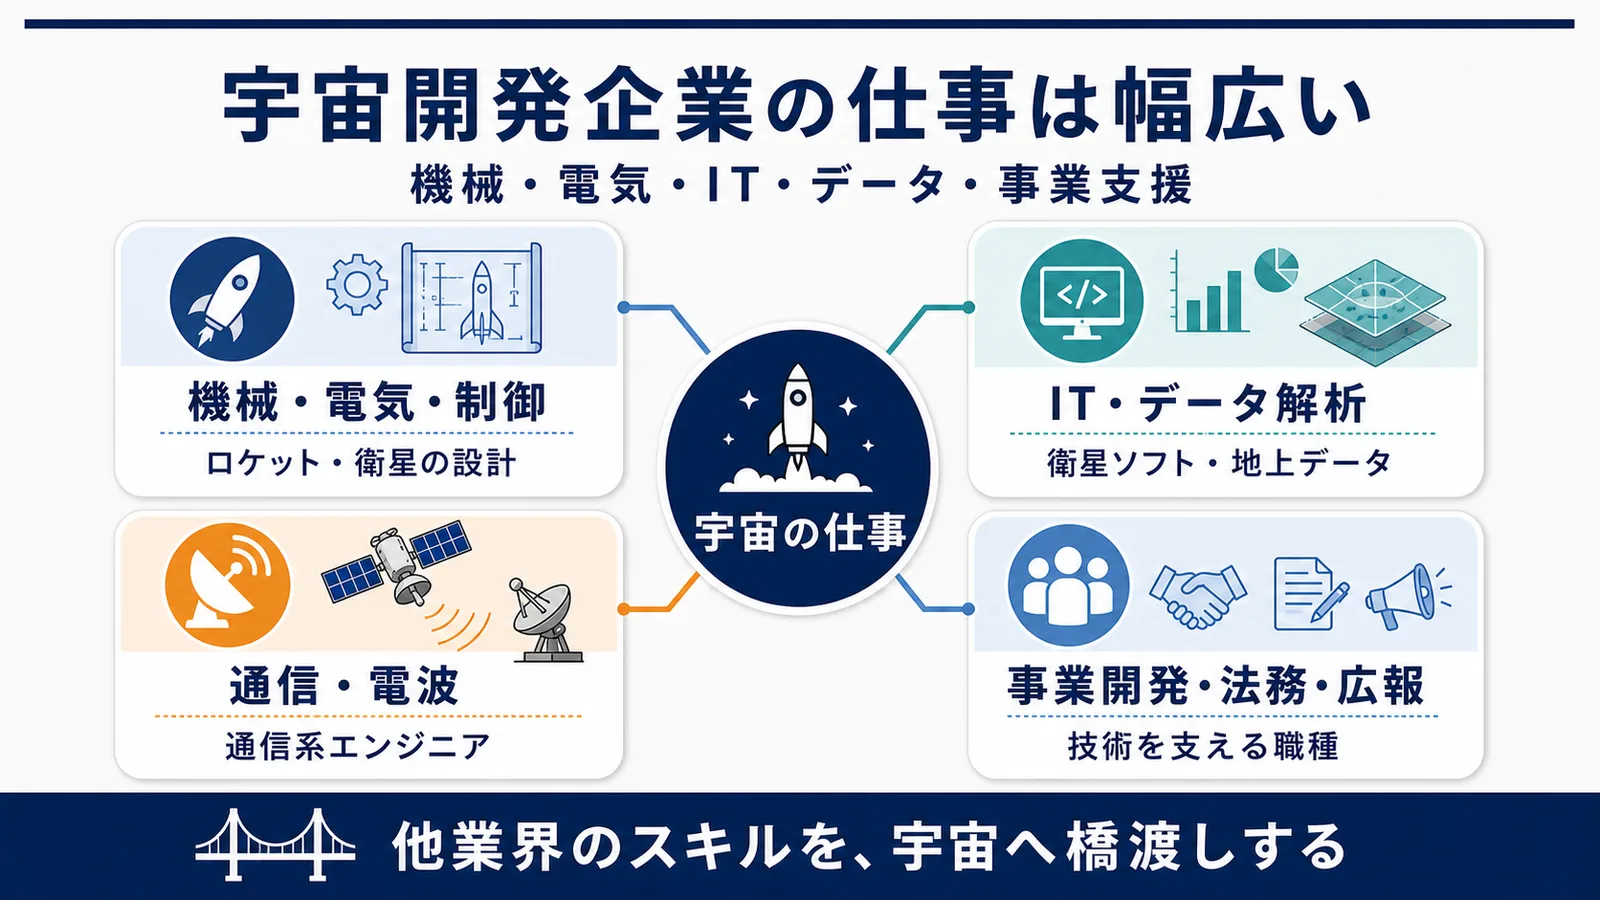
機械・電気・ソフトウェア・データといった技術は、他業界と地続きです。
いまIT分野やものづくりの現場で使っているスキルが、宇宙でもそのまま生きる場面は多くあります。
「宇宙未経験だから無理」と決めつける必要はありません。
既存のスキルをどう宇宙に橋渡しするか、という発想が入口になります。
大手とスタートアップでキャリアの築き方は異なる
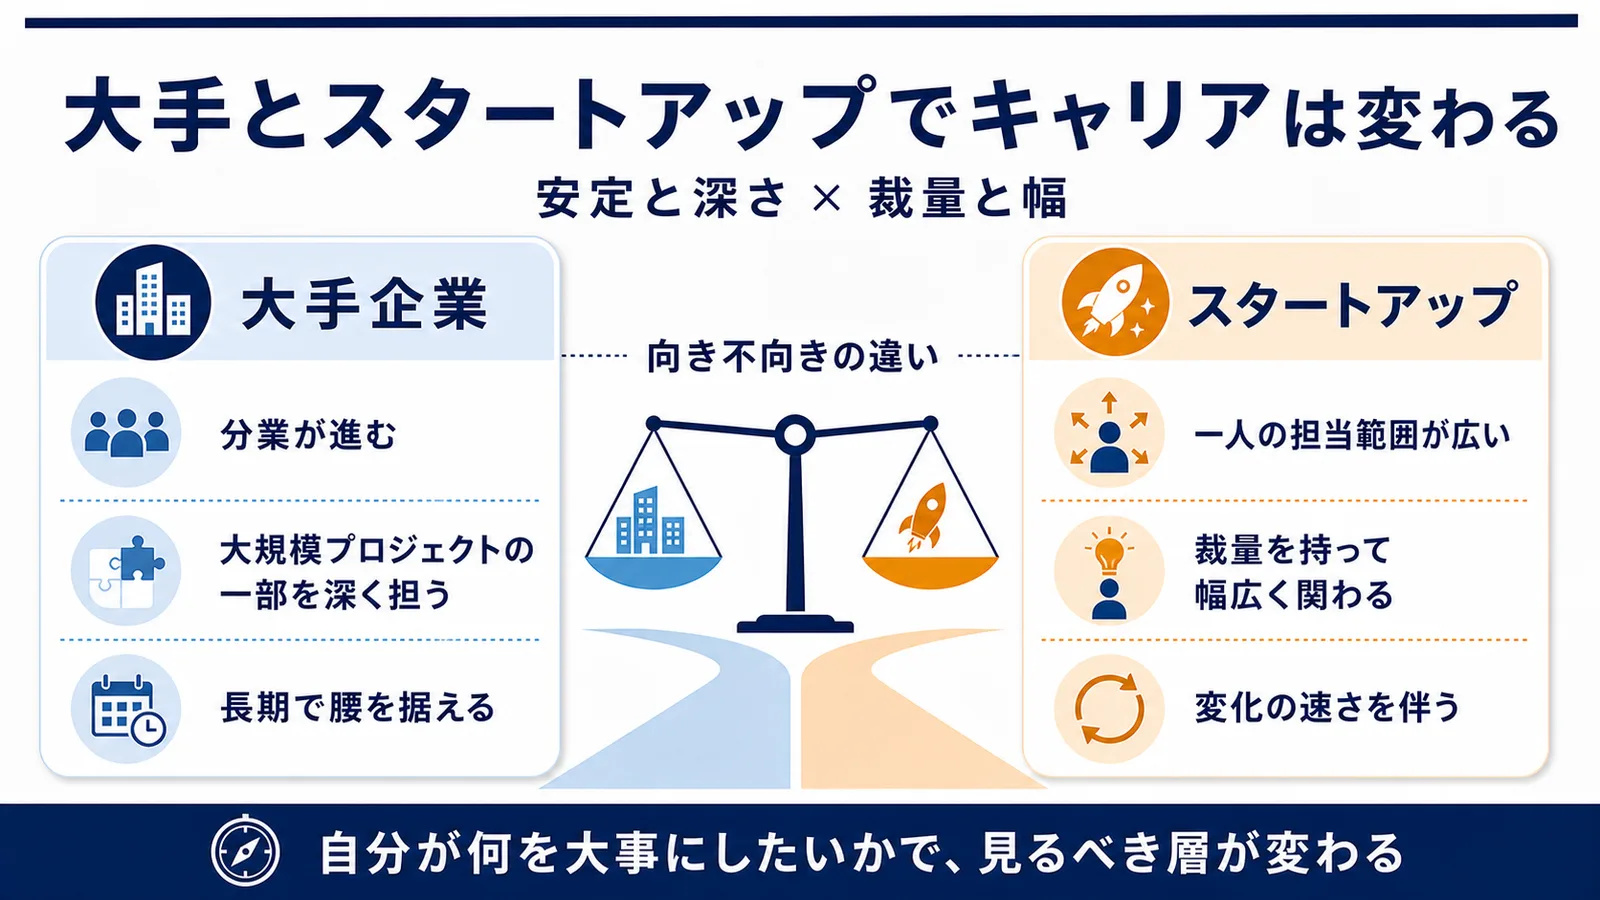
同じ宇宙業界でも、大手とスタートアップではキャリアの築き方が変わります。
どちらが優れているという話ではなく、向き不向きの違いです。
一般的な傾向として、大手企業は分業が進んでおり、大規模なプロジェクトの一部を深く担うことが多くなります。
基幹ロケットや大型衛星のように、長期で腰を据えて取り組む仕事に強みがあります。
一方でスタートアップは、一人が担う範囲が広く、裁量を持って幅広い業務にかかわりやすい環境です。
新しい領域を自分たちで切り開いていく手応えを得やすい反面、変化の速さも伴います。
安定と深さを取るか、裁量と幅を取るか。
自分が何を大事にしたいかで、見るべき会社の層は変わってきます。
よくある質問
まとめ:宇宙開発企業は3層で捉え、関心分野から深掘りする
宇宙開発を担う企業は、日本の大手・上場が相次ぐスタートアップ・世界の巨人という3層で捉えると、全体像がすっきり整理できます。
さらに、アップストリーム・ダウンストリーム・軌道上サービスという事業領域の地図を重ねると、どの会社が何を担うのかが見えてきます。
大手はロケットや大型衛星といった土台を支え、スタートアップは月面や小型SAR衛星、デブリ除去など新しい領域を切り開いています。
海外との予算差はあるものの、日本の宇宙産業は政府目標のもとで倍増を目指す成長分野です。
まずは3層と事業領域という枠を頭に置き、自分の関心に近いところから深掘りしてみてください。
ロケットや衛星といった個別の技術、宇宙業界の職種、衛星データの活用など、関心のあるテーマをひとつ選んで掘り下げていくと、業界の解像度はぐっと上がります。
ほしまる地図を広げたら、次は気になった一区画をのぞいてみるといいよ。宇宙はずっと、あなたを待っていたんだよ。
出典
- 内閣府「宇宙基本計画」(令和5年6月13日閣議決定)
- 内閣府宇宙開発戦略推進事務局「各国の宇宙開発動向」(2025年5月、第118回宇宙政策委員会 参考資料5。原データ: Bryce Tech「The 2022 Global Space Economy at a Glance」)
- 経済産業省 宇宙産業室「国内外の宇宙産業の動向を踏まえた経済産業省の取組と今後について」(令和6年3月)
- PwCコンサルティング「日本企業の宇宙ビジネスの可能性―序論―」
- 三菱重工業 打上げサービス(H3ロケット)
- JAXA H3ロケット プロジェクトページ
- IHIエアロスペース 宇宙製品
- 川崎重工業 H3ロケット 衛星フェアリング
- 三菱電機 宇宙(人工衛星)
- JAXA 宇宙産業特集(NEC 地球観測衛星ASNARO)
- ispace「東京証券取引所グロース市場への上場のお知らせ」
- QPS研究所(iQPS) 会社概要・プロジェクト
- Synspective「東京証券取引所グロース市場への上場に関するお知らせ」
- アストロスケールホールディングス「東京証券取引所グロース市場への上場に関するお知らせ」
- アクセルスペースホールディングス 公式会社ページ
- eoPortal(ESA)Starlink Satellite Constellation
- Via Satellite「SpaceX Hits Milestone of More than 10,000 Starlink Satellites Launched」(2025年10月)
- SpaceNews「SpaceX, China drive new record for orbital launches in 2025」