- 「宇宙ベンチャーって、日本にどれくらいあるのだろう」
- 「企業名を並べた記事は読んだけれど、どこが何をしているのか頭に残らない」
- 「転職先として気になるけれど、赤字続きの会社に入って大丈夫かな」
結論から書きます。
宇宙ベンチャーは、宇宙輸送・衛星製造運用・衛星データ利用・軌道上サービスという4つの層に分けると一気に整理できます。
業績も「赤字かどうか」ではなく「投資が先行する構造かどうか」で読むほうが実態に合っています。
この記事は、宇宙の科学と宇宙産業を一次情報と整合させて発信するASTROWORKS編集部がまとめました。
この記事では、次の内容を順に見ていきます。
- 宇宙ベンチャーの定義と、日本に何社あるかという規模感
- 事業領域を4つのレイヤーに分ける業界の地図
- 上場企業の一覧と、投資先行を前提にした業績の見方
- 宇宙戦略基金と民間出資という2つの資金源
- 採用で実際に募集されている職種と、他産業からの越境で評価される経験
読み終える頃には、企業名の羅列ではなく「この会社は地図のどこにいるのか」で業界を見られるようになります。
 ほしまる
100社の名前を覚えるより、地図を1枚持つほうがずっと早いんだ。ぼくも太陽系を回るとき、まず地図から作ったよ。
宇宙ベンチャーは民間主導で宇宙事業に挑むスタートアップを指す
宇宙ベンチャーに法律上の定義はありません。
実務では、民間の資金と判断で宇宙事業に挑む新興企業を指します。
官需中心の宇宙開発から民間主導の産業へと構造が変わった
宇宙ベンチャーを「規模の小さい会社」と捉えると、本質を外します。
既存の宇宙開発との違いは会社の大きさではなく、事業モデルにあるからです。
内閣府宇宙開発戦略推進事務局の「宇宙政策基礎資料」は、章立てのひとつに「宇宙産業の構造変革」を掲げています。
同資料は小型観測衛星の分野について「小型観測衛星コンステレーション分野では、民間主導へと構造が変革」と記しています(出典: 内閣府「宇宙政策基礎資料」2026年2月)。
政府が計画して発注する形だけでなく、民間が自ら資金を集め、設備を持ち、事業として売る形が広がってきました。
その転換を後押しした施策も、公的資料に残っています。
- 宇宙基本計画は2018年からの5年間で「官民合わせて約1,000億円のリスクマネーを宇宙ビジネスに供給する目標」を掲げ、達成したと記載している
- 同計画は日本政策投資銀行と産業革新機構による公的リスクマネーが呼び水になったと明記している
- 内閣府資料は「政府によるアンカーテナンシーを確保し、民間企業の事業展開の好循環を実現」する方針を示している
アンカーテナンシーとは、政府が最初の顧客として一定量を継続的に調達し、産業の立ち上がりを支える考え方です。
つまり宇宙ベンチャーとは、政府の支援を受けながらも事業リスクを自ら負い、商業市場で回収を目指す企業を指します。
規模ではなく、この回収の仕方が分かれ目になります。
日本の宇宙スタートアップは2024年11月時点で108社にのぼる
規模感を数字で押さえておきます。
内閣府「宇宙政策基礎資料」には「日本の宇宙スタートアップ企業は、2024年11月時点で108社」という記載があり、出典はSPACETIDEと明記されています。
思っていたより多いと感じた方が多いはずです。
ただし、この数字にはいくつか前提があります。
- 108社は2024年11月時点の値で、出典はSPACETIDE(内閣府資料内の注記)
- 同じ資料の別ページには「約100社の宇宙スタートアップが設立されている」という本文表記もある
- 2つの数字は集計時点も出典も異なるため、片方だけを最新値として扱わない
企業数は集計の定義しだいで変わります。
宇宙を主業とする企業だけを数えるのか、衛星データを扱うIT企業まで含めるのかで結果は動きます。
数字を見たときは、まず誰がいつ数えたのかを確かめる習慣が役に立ちます。
転職先を探すときも同じです。
100社規模の母集団があると分かれば、探し方は「有名な数社を追う」から「領域で絞り込む」へ変わります。
2016年の宇宙二法の成立が民間参入を後押しした
なぜ2016年以降に企業が増えたのでしょうか。
大きな理由は制度の整備です。
内閣府「宇宙政策基礎資料」は「2016年の宇宙二法(宇宙活動法と衛星リモセン法)成立以降、宇宙ビジネスに関連する環境が整備されたことにより、スタートアップの参入が進んだ」と記しています。
宇宙二法の正式名称と法令番号は次のとおりです。
- 人工衛星等の打上げ及び人工衛星の管理に関する法律(平成28年法律第76号/通称 宇宙活動法)
- 衛星リモートセンシング記録の適正な取扱いの確保に関する法律(平成28年法律第77号/通称 衛星リモセン法)
いずれも2016年11月16日に公布されています(出典: e-Gov法令検索)。
宇宙活動法にもとづく許可の申請受付は2017年11月15日に始まり、施行期日は2018年11月15日と内閣府が公表しています(出典: 内閣府「宇宙活動法に関する情報及び申請受付について」)。
民間がロケットを打ち上げ、人工衛星を管理し、衛星画像を扱うための許可の道筋ができました。
制度が読めるようになると、事業計画と資金調達が組みやすくなります。
制度整備は今も続いており、内閣府は「人工衛星等の打上げ及び人工衛星の管理に関する法律等の一部を改正する法律」(令和8年法律第39号)の成立・公布についても公表しています。
ほしまる宇宙で難しいのは打ち上げることだけじゃなくて、堂々と挑戦できるルールを作ることなんだ。
宇宙ベンチャーは事業領域で4つのレイヤーに分かれる
企業名を覚える前に、事業の層で分けると迷いません。
バリューチェーンをたどると、大きく4つのレイヤーに整理できます。
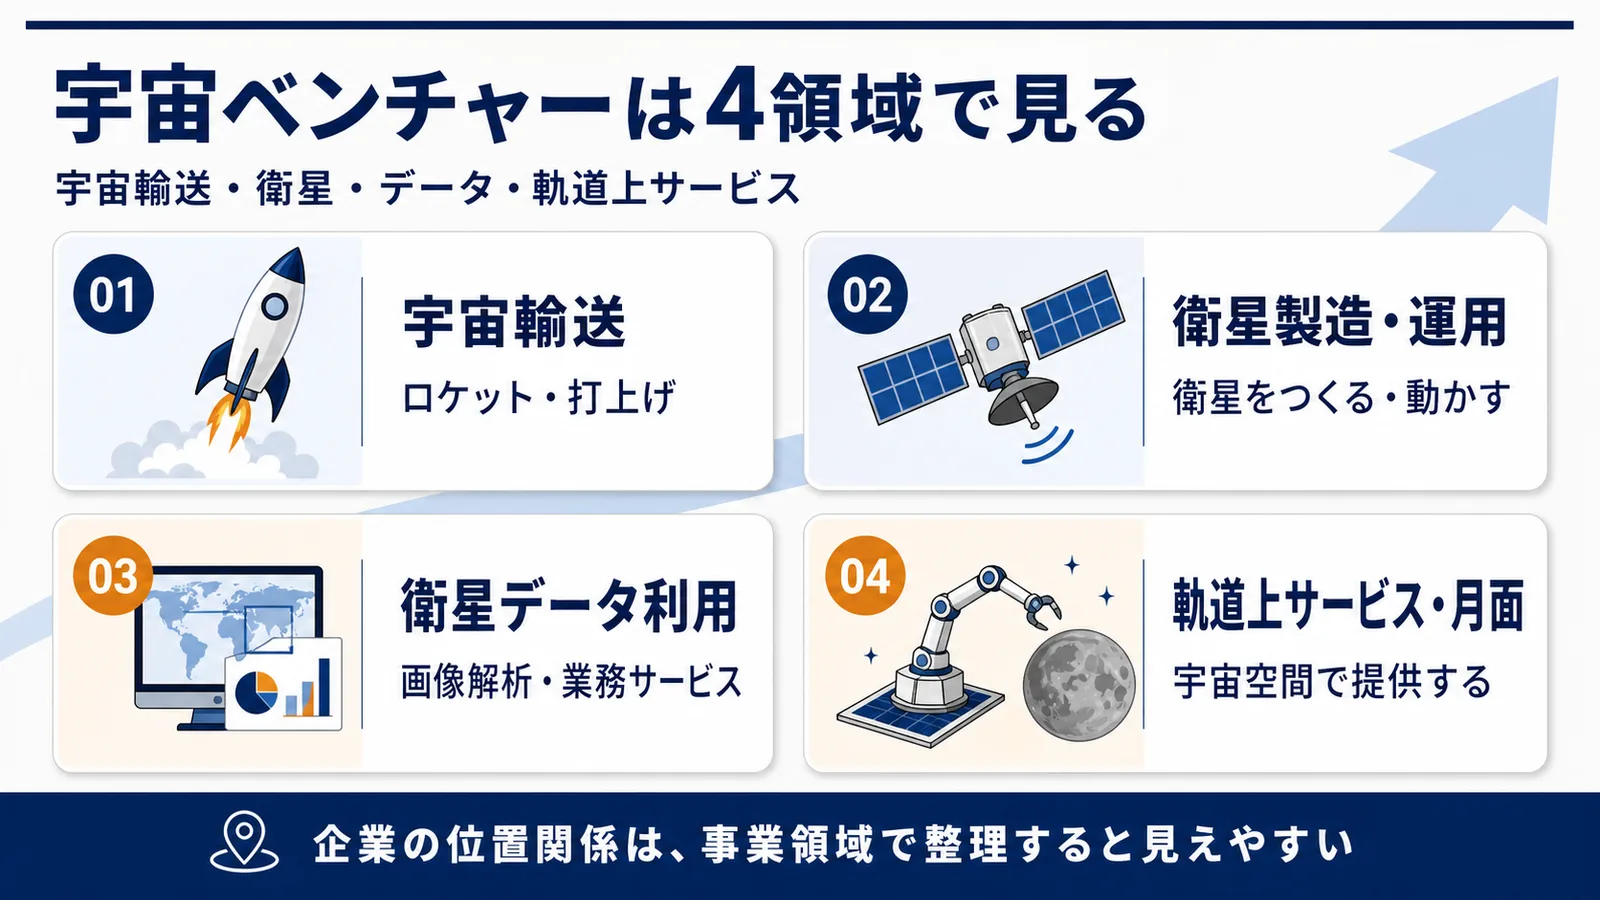
| レイヤー | 主な事業 | 日本の例 |
|---|---|---|
| 宇宙輸送 | ロケット開発、打上げサービス、射場の整備・運営 | インターステラテクノロジズ、スペースワン、将来宇宙輸送システム |
| 衛星製造・運用 | 小型衛星の設計・製造、コンステレーションの運用 | アクセルスペース、Synspective、QPS研究所 |
| 衛星データ利用 | 衛星画像の販売、データ解析、業務向けソリューション | Synspective、アクセルスペース |
| 軌道上サービス・月面 | デブリ除去、衛星の点検・寿命延長、月面輸送 | アストロスケール、ispace |
企業例は各社およびJPXの公表内容にもとづく分類です。
1社が複数のレイヤーにまたがる例も多く、衛星を作って自社で運用し、そのデータを売る企業は2つの層を持ちます。
宇宙輸送レイヤーはロケット開発と射場整備を担う
宇宙輸送は、もっとも一般にイメージされやすい層です。
内閣府資料は「スタートアップを含む民間企業による宇宙輸送事業が進展。ロケットの開発や射場の整備に取り組む」と記しています。
同資料が民間の宇宙輸送事業者として挙げているのは次の企業です。
- スペースワン(カイロス、打上げ能力250kg、和歌山県串本町に自社の射場)
- インターステラテクノロジズ(ZERO)
- 本田技術研究所
- 将来宇宙輸送システム(ASCA 1、低軌道100kg級、2027年以降)
- PDエアロスペース
- AstroX
ここで注意したいのは、開発中の機体と運用中の機体を区別することです。
掲載されている機体名の多くは開発・実証の段階にあり、定期的な商業打上げが始まっている段階とは限りません。
政府側の目標も示されています。
内閣府資料は「2030年代前半までに、官民で年間30件程度の打上げ能力の確保を目指す」と記載しています。
あわせて「民間企業の新たな宇宙輸送を可能とする宇宙活動法改正案の次期通常国会への提出を目指す」とし、搭載物のないロケット単体での打上げを許可対象に追加する方向も示されています。
射場と法制度の両方が整って初めて打上げ回数が伸びる構造で、この層は設備投資と規制対応の比重が大きい層です。
衛星製造・運用レイヤーは小型衛星コンステレーションが主戦場になっている
このレイヤーの主役は、小型衛星を多数機まとめて運用するコンステレーションです。
内閣府資料は「衛星コンステレーションとは、複数の人工衛星が一群となって協調した動作を行うように運用されている状態を表す」と定義しています。
軌道の違いが、そのまま事業の違いになります。
| 軌道 | 高度 | 特徴 |
|---|---|---|
| 低軌道 | 高度2,000km圏内 | 観測では地表との距離が近く画像の分解能が向上し、通信では静止軌道に比べ低遅延な通信ができる |
| 静止軌道 | 高度約36,000km | 衛星1機で広範囲をカバーでき、気象観測・通信・放送で重要な役割を果たす |
出典はいずれも内閣府「宇宙政策基礎資料」2026年2月です。
小型の衛星を低軌道に多数機並べるほど、同じ場所を高い頻度で撮り直せます。
1機あたりの性能ではなく、機数と再訪頻度で勝負する設計思想に変わったわけです。
観測方式にも違いがあります。
JAXAは合成開口レーダ(SAR)を「衛星からマイクロ波を照射し、地球の表面の反射特性を捉える」方式と説明し、「夜間や曇りであっても地表の様子を観測できるという特徴があります」としています(出典: JAXA第一宇宙技術部門「レーダ画像のデータ」)。
内閣府資料は観測コンステレーションの例としてQPS-SAR(QPS研究所)とStriX(Synspective)を、通信の例としてStarlink(米SpaceX)とKuiper(米Amazon)を挙げています。
一方でアクセルスペースホールディングスは「光学衛星画像の販売」を事業に掲げており、同じ衛星でも観測方式で扱うデータが変わります。
衛星データ利用レイヤーは市場規模で宇宙機器産業を上回る
「宇宙=ロケット」という思い込みが崩れるのが、この層です。
内閣府調査(令和7年)の試算では、機器を作る側よりデータを使う側の市場のほうが大きく見込まれています。
| 区分 | 2030年の試算値 |
|---|---|
| 宇宙機器産業 | 約1.9兆円 |
| 宇宙ソリューション産業 | 約5.9兆円 |
| 宇宙経済の規模(合計) | 約8兆円 |
出典は内閣府「宇宙政策基礎資料」2026年2月に掲載された内閣府調査(令和7年)の試算です。
いずれも2030年の試算値であり、実績値ではありません(掲載スライドの表題にも「(たたき台)」と明記されています)。
そのうえで方向性ははっきりしています。
衛星画像を農業・保険・防災・インフラ点検などの業務に組み込むサービス側のほうが、裾野が広いという見立てです。
転職を考える立場で見ると、この層はソフトウェアやデータ解析の経験がそのまま接続しやすい領域になります。
衛星を作った経験がなくても入口があるのは、この層の性格によるものです。
軌道上サービスや月面開発は日本勢も参入する新しい領域
市場が立ち上がる前の領域にも、日本企業が参入しています。
代表がスペースデブリ(宇宙ごみ)への対応です。
デブリの個数は、監視ネットワーク・対象とする大きさ・計測時点によって公表値が変わります。
数え方の前提が違う値が並んで流通しているため、デブリの個数を見かけたときは、どの機関がどの条件で数えた値なのかまで確かめてください。
内閣府資料は、そのデブリ対策として、JAXAの商業デブリ除去技術実証プロジェクト(CRD2)の状況を次のように記しています。
- 令和6年2月にCRD2フェーズ1を実施する人工衛星ADRAS-J(株式会社アストロスケール)の打上げが行われた
- 同衛星は5月から11月にかけて軌道上でターゲットデブリに接近し、極めて近距離からのデブリの観測に成功した
- 内閣府宇宙開発戦略推進事務局は令和7年2月に「人工衛星等との衝突防止に係るガイドライン」を制定した
月面も動いています。
同資料は、令和6年1月20日にSLIMが月面へ着陸し、目標としていた100m精度のピンポイント着陸実証を達成したと記載しています。
民間側では、ispaceが令和7年6月に着陸を試みたミッション2について「ハードランディングとなったものの成功直前まで迫った」と記されています。
この領域を見るときは、成否を各社の公式発表で確認する姿勢が要ります。
報道の見出しだけでは、実証項目のどこまで達成できたのかが読み取れないためです。
ほしまるぼくも40年のあいだに、うまくいかなかった観測はいくつもあったんだ。それでも次の設計に残したデータが、いちばんの財産だったよ。
上場した宇宙ベンチャーの業績は投資先行という前提で読む
上場企業はIRで財務が読めます。
ただし損益だけを見ると、業界の実態を読み違えます。
主な上場企業を上場時期と事業領域で一覧にする
東京証券取引所の新規上場会社概要で確認できた、主な宇宙関連の上場企業は次のとおりです。
| 社名 | コード | 上場 | 市場区分 | 事業領域 |
|---|---|---|---|---|
| 株式会社ispace | 9348 | 2023年4月12日 | 東証グロース | 宇宙輸送・月面 |
| 株式会社QPS研究所† | 5595 | 2023年12月6日 | 東証グロース | 衛星製造運用・データ利用 |
| 株式会社アストロスケールホールディングス | 186A | 2024年6月5日 | 東証グロース | 軌道上サービス |
| 株式会社Synspective | 290A | 2024年12月19日 | 東証グロース | 衛星製造運用・データ利用 |
| 株式会社アクセルスペースホールディングス | 402A | 2025年8月13日 | 東証グロース | 衛星製造運用・データ利用 |
†現在は株式会社QPSホールディングス(464A)として上場しています(2025年12月にテクニカル上場)。
事業領域の分類は、JPXの新規上場会社概要に記載された事業内容にもとづきます。
ispaceは「月への物資輸送サービスをはじめとした月面開発事業」、アストロスケールは「スペースデブリ除去や人工衛星寿命延長、点検・観測等の軌道上サービス事業」と記載されています。
社名や上場区分は動くため、必ず各社IRとJPXの最新の開示で確認してください。
赤字が続くのは開発と設備への投資が先行するため
上場各社の決算を見ると、営業損失が並びます。
これは経営が行き詰まっているからではなく、収益が立つ前に大型の投資が必要な構造によるものです。
各社は決算短信で、自らこの構造を説明しています。
- Synspectiveは「衛星の製造及び打上げに伴う大規模な先行投資が必要であり、投資回収までに期間を要するためです」と記載
- ispaceは「多額の先行研究開発投資及び長期の開発期間を要する宇宙関連機器の開発に従事している」と記載
- QPSホールディングスは「翌連結会計年度以降も引き続き大規模な先行投資を計画しております」と記載
直近の営業損益も確認しておきます。
Synspectiveは2025年12月期の営業損失が4,137百万円(約41億円)です(出典: 株式会社Synspective「2025年12月期 決算短信〔日本基準〕(連結)」2026年2月13日)。
同じ決算短信には2026年12月期の業績予想として営業損失5,467百万円(約55億円)も記載されていますが、こちらは確定した実績ではなく見通しの数字です。
ispaceは2026年3月期に営業損失約116億円(出典: 株式会社ispace「2026年3月期 決算短信」)、アストロスケールホールディングスは2026年4月期に営業損失約100億円でした(出典: 株式会社アストロスケールホールディングス「2026年4月期 決算短信」)。
アクセルスペースホールディングスは2026年5月期に営業損失約38億円です(出典: 株式会社アクセルスペースホールディングス「2026年5月期 決算短信」)。
ただし「宇宙スタートアップは軒並み赤字」と一括りにするのは不正確です。
QPSホールディングスの2026年5月期は営業損失約8億円である一方、宇宙戦略基金の補助金収入(約1,583百万円)を営業外収益に計上した結果、経常利益1,166百万円(約12億円)、親会社株主に帰属する当期純利益1,152百万円(約12億円)を確保しました(出典: 株式会社QPSホールディングス「2026年5月期 決算短信」)。
黒字の主因は毎期見込める性質のものではない補助金収入で、営業段階と経常段階で会社の姿が変わるという構造です。
どの段階の利益を見ているのかを意識するだけで、取り違えはかなり減ります。
受注残と打上げ計画の進捗が業績を見るときの手がかりになる
売上高だけでは、投資フェーズの企業の勢いは測れません。
各社が経営指標として何を開示しているかを見るほうが、実態に近づきます。
各社IRで実際に使われている指標名は次のとおりです。
- Synspectiveは決算短信で「経営管理上の重要な指標」として総収入と受注残高を明示し、受注残高は約249億円
- アストロスケールホールディングスは決算説明資料で受注残高を経営指標として掲げ、その定義を受注済残高と受注内定済み案件総額の合算値と説明したうえで、金額を約379億円と記載
- アクセルスペースホールディングスは決算説明資料で総収入・受注残高・調整後EBITDA・現預金を主要な指標として掲げ、受注残高は約534億円
- ispaceは売上高に補助金収入を加えたプロジェクト収益と、ミッション別の打上げ計画を開示
- QPSホールディングスは衛星の運用機数を進捗の指標として示している
金額はいずれも各社が直近に開示した決算短信・決算説明資料の記載値を、億円単位に丸めたものです。
受注残高は四半期ごとに更新されるため、最新の数値と基準時点は各社IRで確認してください。
注意点として、「総収入」「プロジェクト収益」は補助金を加算した各社独自の指標であり、会計上の売上高とは別物です。
もうひとつの手がかりが、計画の更新頻度です。
打上げやミッションの時期は資料の作成時点によって変わることがあり、公的資料と会社の最新IRで記載が食い違う場合があります。
計画の年次を確かめるときは、必ず各社IRの最新版を優先してください。
ほしまる数字が赤いかどうかより、約束した仕事がどれだけ積み上がっているかを見てほしいんだ。ぼくの設計寿命だって、最初の予定どおりではなかったよ。
政策支援と民間投資の両輪が宇宙ベンチャーの資金を支えている
赤字が続いても走り続けられるのは、資金の出し手がいるためです。
国の基金と民間マネーの2つに分けて見ていきます。
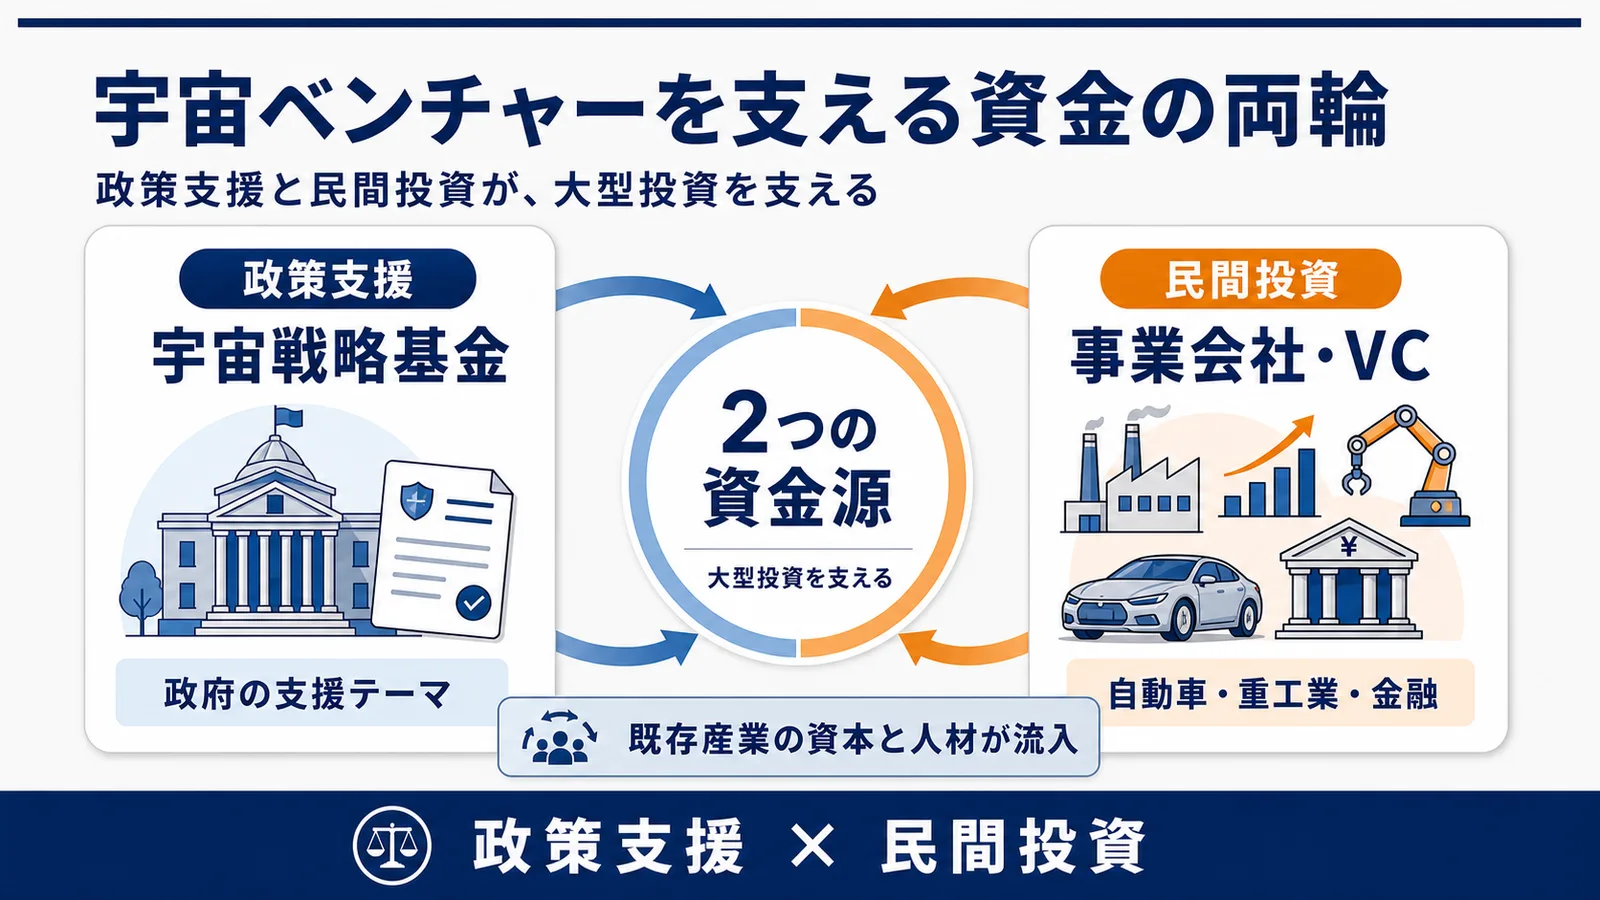
宇宙戦略基金は総額1兆円規模で最大10年の技術開発を支援する
国の支援の中核が宇宙戦略基金です。
内閣府の「宇宙戦略基金 基本方針」は制度の趣旨を次のように記しています。
スタートアップをはじめとする民間企業や大学等が複数年度(基金創設から最大 10 年)にわたって大胆に技術開発に取り組めるよう、宇宙分野の資金配分機関としてJAXA に新たに基金を設置し、支援するものである。
ここで押さえておきたいのが、「1兆円」という金額の性格です。
「1兆円」は措置済みの確定額ではなく、閣議決定された経済対策の「速やかに、総額1兆円規模の支援を行うことを目指す」という目標表現です。
実際に措置された金額として資料に明示されているのは、令和5年度補正予算3,000億円(総務省240億円、文部科学省1,500億円、経済産業省1,260億円)です(出典: 内閣府「宇宙政策基礎資料」2026年2月)。
内閣府資料には令和7年度補正予算2,000億円(文部科学省950億円、経済産業省740億円、総務省310億円)の記載もあります(出典: 内閣府「宇宙政策基礎資料」)。
基金の措置額と省庁別の内訳は補正予算のたびに積み上がり、資料の版によって記載が更新されます。
金額を見るときは、どの版のどの年度の記載かを確かめてください。
支援の枠組みは次のように整理されています。
- 対象分野は「輸送」「衛星等」「探査等」の3分野
- 出口として「市場の拡大」「社会課題解決」「フロンティア開拓」の3つを設定
- 支援期間は最大10年の範囲内で、技術開発テーマごとに定める
(出典: JAXA「宇宙戦略基金 設立の目的・概要」、内閣府「宇宙戦略基金」)
政府は宇宙関連市場を2030年代早期に8兆円へ拡大する目標を掲げる
業界の将来性は、政府目標という検証できる形でも示されています。
宇宙基本計画(令和5年6月13日閣議決定)には次の記述があります。
その際、宇宙産業を日本経済における成長産業とするため、宇宙機器と宇宙ソリューションの市場を合わせて、2020 年に 4.0 兆円となっている市場規模を、2030 年代の早期に 2 倍の 8.0 兆円に拡大していくことを目標とする。
ここで混同しやすい2つの「8兆円」を分けておきます。
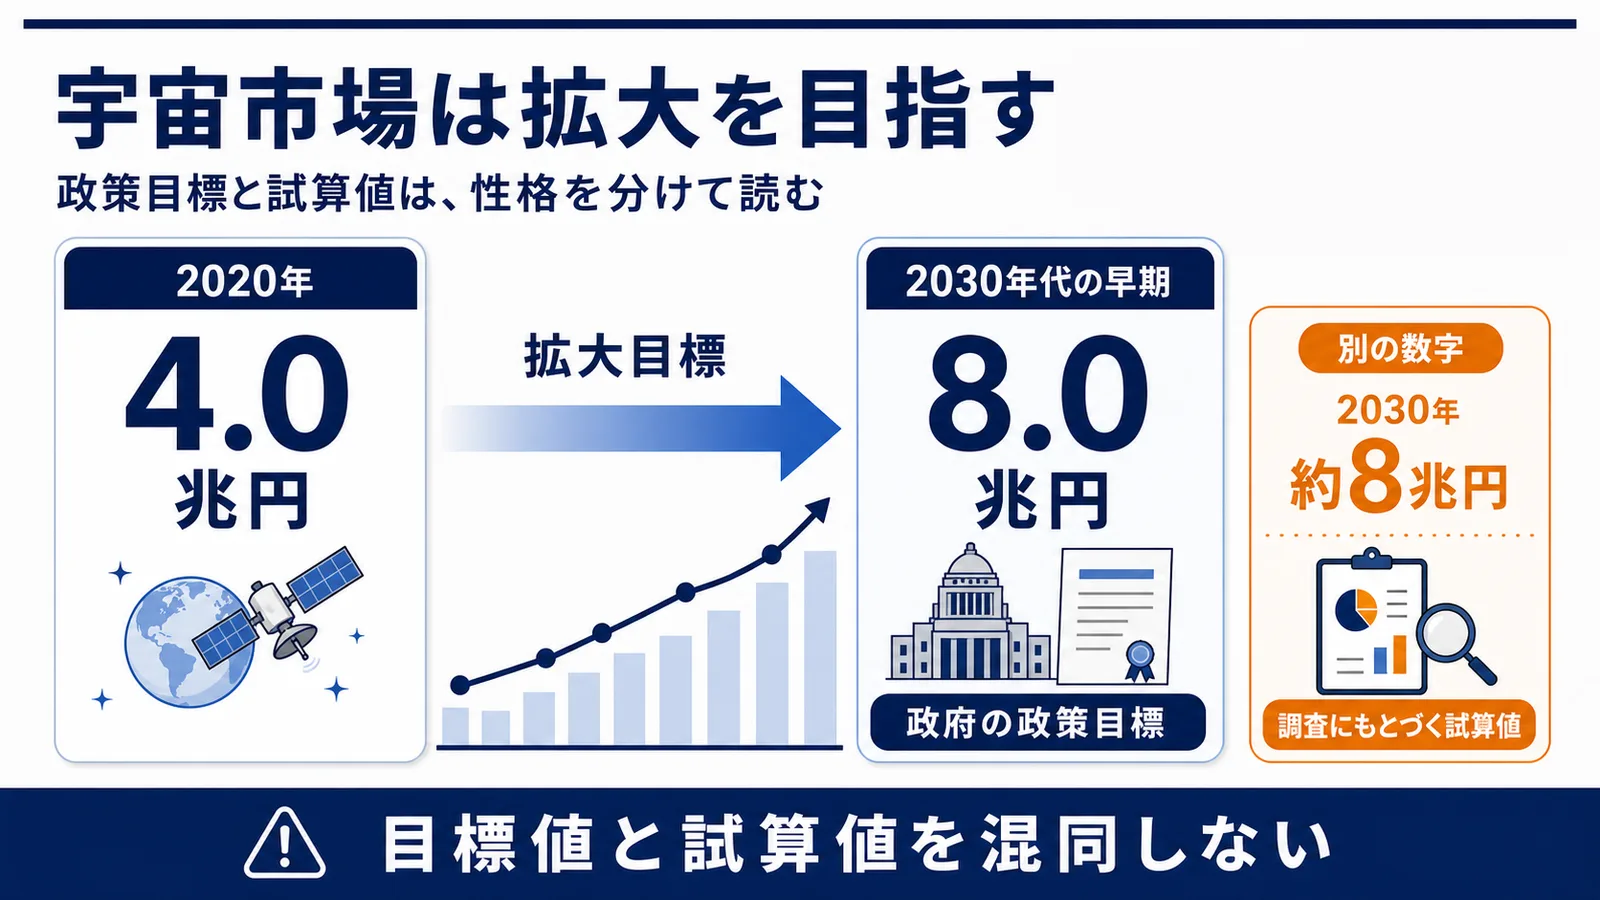
| 数字 | 性格 | 出どころ |
|---|---|---|
| 2030年代の早期に8.0兆円 | 政府が掲げる政策目標 | 宇宙基本計画(令和5年6月13日閣議決定) |
| 2030年に約8兆円 | 調査にもとづく試算値 | 内閣府調査(令和7年)/内閣府「宇宙政策基礎資料」掲載 |
数字が近いため、同じものとして引用されている例をよく見かけます。
目標値は「そこへ持っていく」という政策の意思、試算値は「このまま進むとこうなる」という見通しで、意味がまったく違います。
求人票や企業の説明資料でこの数字を見たときも、どちらの性格の数字なのかを確かめると見方が変わります。
事業会社やベンチャーキャピタルによる大型出資が相次いでいる
資金の出し手は国だけではありません。
内閣府「宇宙政策基礎資料」には「宇宙業界における最近の投資動向(2026年2月更新)」の表が掲載されています。
同表に記載されている案件から、いくつか挙げます。
- ウーブン・バイ・トヨタがインターステラテクノロジズに70億円の出資
- 三井住友銀行、スパークス・アセット・マネジメント、ジャパネットホールディングスがインターステラテクノロジズに89億円の出資
- 栗田工業、高砂熱学工業、日本政策投資銀行等が第三者割当増資によりispaceに約182億円を出資
- みずほ銀行ほか複数の金融機関が、衛星コンステレーション構築に向けた設備投資の資金としてQPS研究所に総額62億円を出資
- incubatefund、三菱UFJ、清水建設等がアークエッジ・スペースに80億円の出資
- スパークス、トヨタ、三菱重工業等が「宇宙フロンティア2号ファンド」を設立(約110億規模)
自動車・重工業・金融・建設といった既存産業の名前が並んでいる点が特徴です。
宇宙が一部の専門企業だけの世界ではなく、既存産業の資本と人材が流れ込む先になっていることが読み取れます。
なお個別の出資額を業務で使う場合は、出資元と出資先双方の公式リリースで確認してください。
宇宙ベンチャーの採用動向は人員拡大と職種の多様化が特徴
ここからは、働く場所としての宇宙ベンチャーを見ていきます。
採用の実態は、各社の公式採用ページを読むといちばん正確に分かります。
宇宙スタートアップの従業員数は他産業と比べて高い伸びを示した
採用が活発であることは、公的資料でも触れられています。
内閣府「宇宙政策基礎資料」には「宇宙産業のスタートアップ企業の従業員増加率は全産業の中で第1位」という記載があります。
ただし、この順位には見方の前提があります。
- 対象年は2024年で、図表の題は「従業員数増加率(2024年)」
- 出典表記は「UchuBiz(株式会社ケップル)」で、内閣府自身の調査結果ではない
- つまり民間調査を公的資料が引用した、二次情報を経由した数値にあたる
同資料は同じページで「日本では近年、約100社の宇宙スタートアップが設立されている。政府による法整備や産業強化政策もふまえ、働く人材は増大傾向にある」とも記しています。
制度が整い、基金と民間出資で資金が入り、その資金が人員に回るという流れです。
増加率が高いということは、母数がまだ小さいという意味でもあります。
1社あたり数十名から数百名という規模の企業が多く、1人の採用が組織に与える影響は大企業より大きくなります。
役割が細分化されていない分、担当範囲が広くなりやすい環境だと考えておくとよいでしょう。
機械・電気・ソフトウェアなど地上の産業と共通する職種が多い
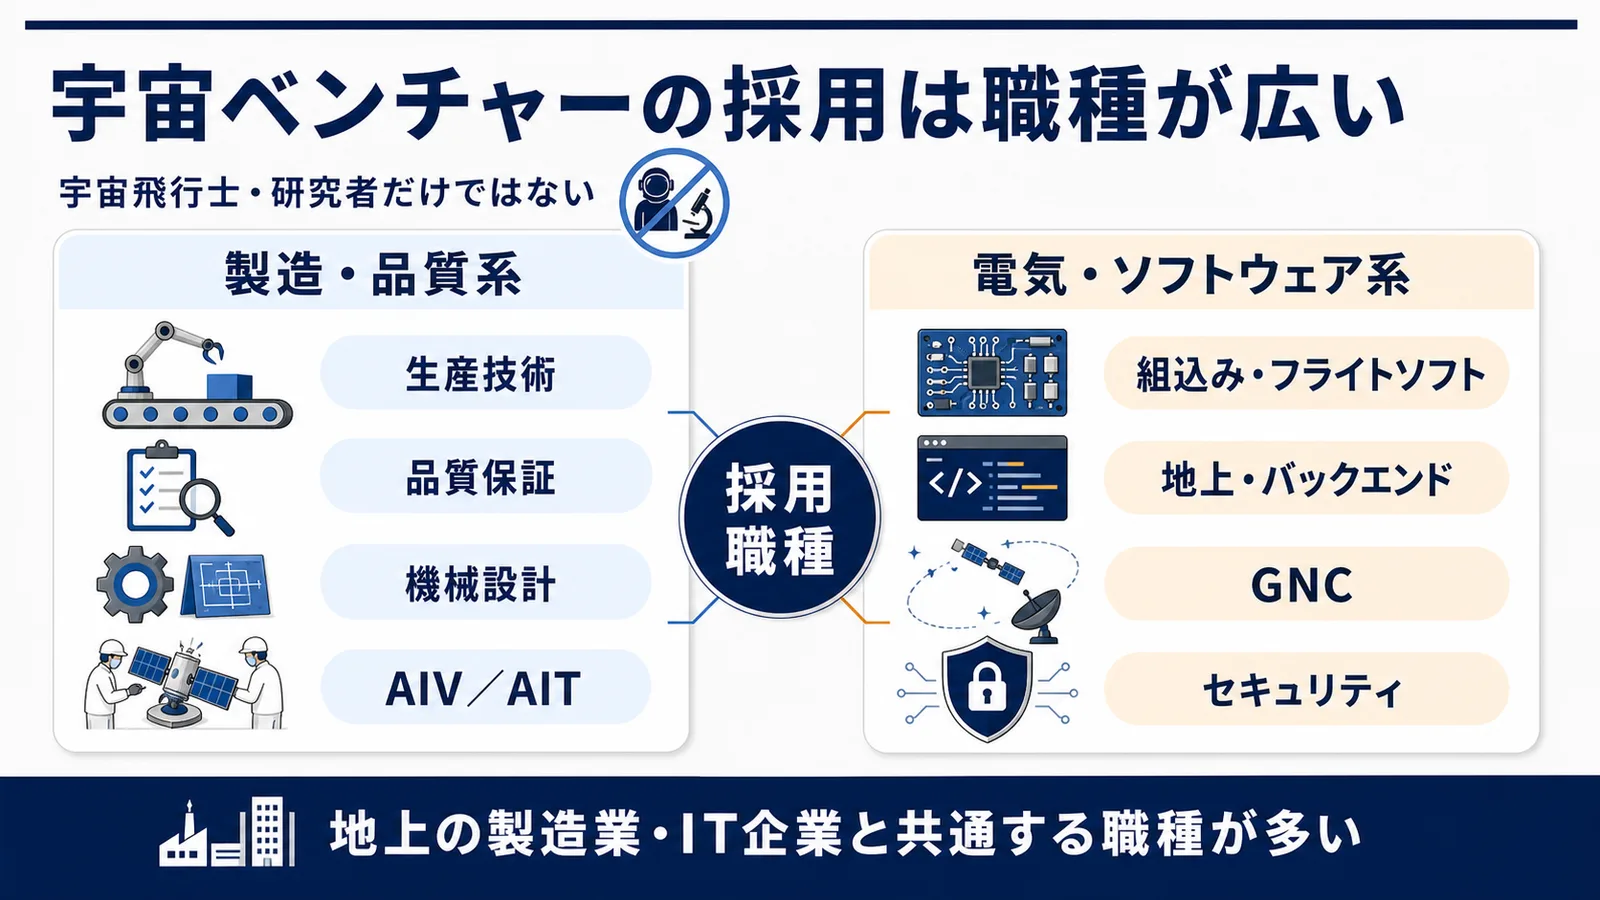
「宇宙の仕事=宇宙飛行士か研究者」という誤解は、採用ページを開くと崩れます。
実際に募集されているのは、地上の製造業やIT企業と職種名がほとんど変わらない仕事です。
複数社の公式採用ページで共通して募集を確認できた職種を、2つのグループに分けて挙げます。
製造・品質系(複数社で共通)
- 生産技術・製造技術エンジニア(Synspective、QPS研究所、インターステラテクノロジズ)
- 品質保証・品質管理エンジニア(Synspective、QPS研究所、インターステラテクノロジズ)
- 機械設計エンジニア(QPS研究所、インターステラテクノロジズ、アクセルスペース、ispace)
- システム統合・検証・組立(AIT/AIV)エンジニア(Synspective、QPS研究所、インターステラテクノロジズ、アクセルスペース)
電気・ソフトウェア系(複数社で共通)
- 組込み・フライトソフトウェアエンジニア(Synspective、QPS研究所、インターステラテクノロジズ、アクセルスペース)
- 地上システム・バックエンドエンジニア(Synspective、QPS研究所、インターステラテクノロジズ、アクセルスペース)
- 姿勢軌道制御(GNC)エンジニア(ispace、QPS研究所、アクセルスペース)
- セキュリティエンジニア・社内SE(Synspective、QPS研究所、アクセルスペース)
インターステラテクノロジズの募集職種には、加工・溶接・組立それぞれの生産技術エンジニアや、機械加工エンジニア、製缶オペレーターまで並びます。
ロケットも衛星も「作る」以上、加工・組立・検査・品質という工程は地上の製造業と同じ形で必要になります。
地上系のソフトウェアに至っては、バックエンド、フルスタック、機械学習と、一般的なIT企業の求人票と見分けがつきません。
宇宙業界未経験からの越境で評価されやすい経験を整理する
では、他産業からの越境で何が評価されるのでしょうか。
推測ではなく、各社の応募要件に実際に書かれている記述から拾います。
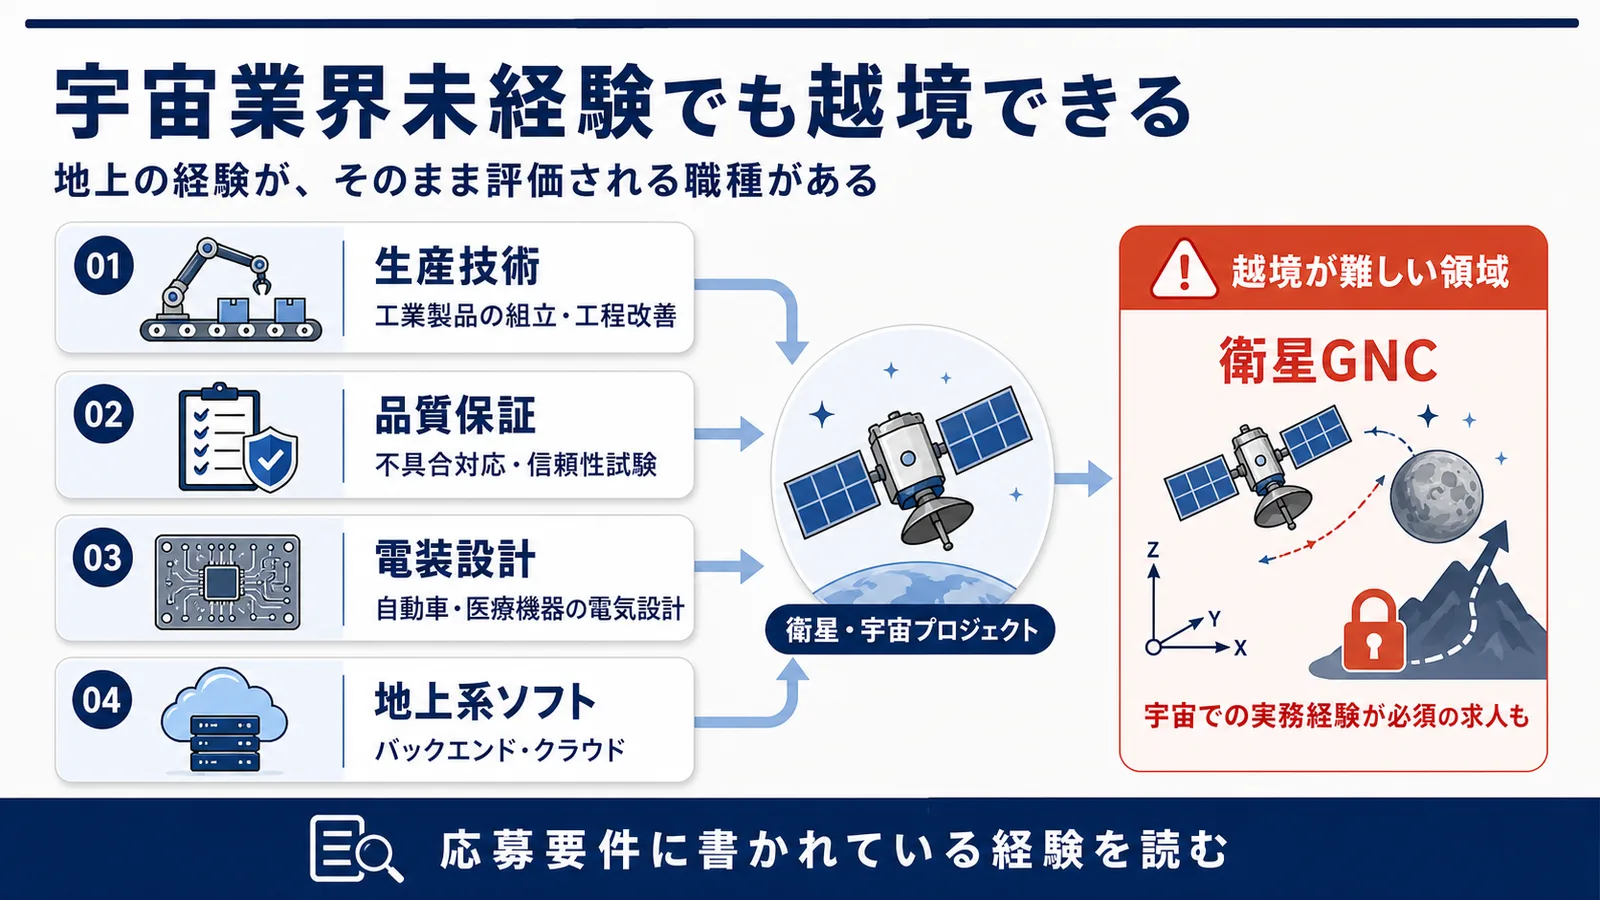
- QPS研究所の機械設計エンジニアは、必須要件が「民生量産品の分野における、開発プロセスに関する一通りの経験」と「生産技術(機械加工、板金、表面処理など)に関する知識」
- Synspectiveの品質管理エンジニアは、必須要件に「機械部品、電子部品、化学薬品等の社内外の不具合対応経験」「信頼性試験の計画立案と実行」、歓迎要件に「QC工程表作成経験」「DFMEA、PFMEAレビュー経験」
- アクセルスペースのハーネスエンジニアは、歓迎要件に「衛星電気システム、自動車電気・電装システム、医療用機器電気システム」の設計知識を並列で記載
- インターステラテクノロジズの生産技術エンジニア(機体組付け)は、必須が「工業製品の組立生産技術実務経験(目安:5年以上)」、歓迎が「量産を見据えた工程改善、コストダウン(VE)の経験」「自動車、航空宇宙、重工業で生産技術経験」
同社の求人票には「業界未経験の方も安心してご挑戦ください」という記載もあります。
公式のQ&Aページでは在籍者の構成についても触れており、「自動車業界・次いで航空宇宙業界出身者が全体の約50%を占めます。ほかにも電機・精密機械やエネルギー、金融、食品など、さまざまな業界出身者が在籍しています」と説明されています。
一方で、越境が効きにくい職種もはっきり書かれています。
QPS研究所の衛星GNCエンジニアは、必須要件が「低軌道衛星の姿勢・軌道決定・制御機能の設計・実装・運用経験(3年以上)」です。
姿勢制御や軌道決定といったミッション固有の領域は、宇宙での実務経験が入口条件になります。
- 逆にいえば、生産技術・品質保証・電装設計・地上系ソフトウェアの4方向は、地上での実績がそのまま評価される可能性が高い領域です。
ほしまるぼくを組み立ててくれた人たちも、宇宙とは別の現場から来た技術者が多かったんだ。あなたのその検査や量産の経験は、ここでもちゃんと効くよ。
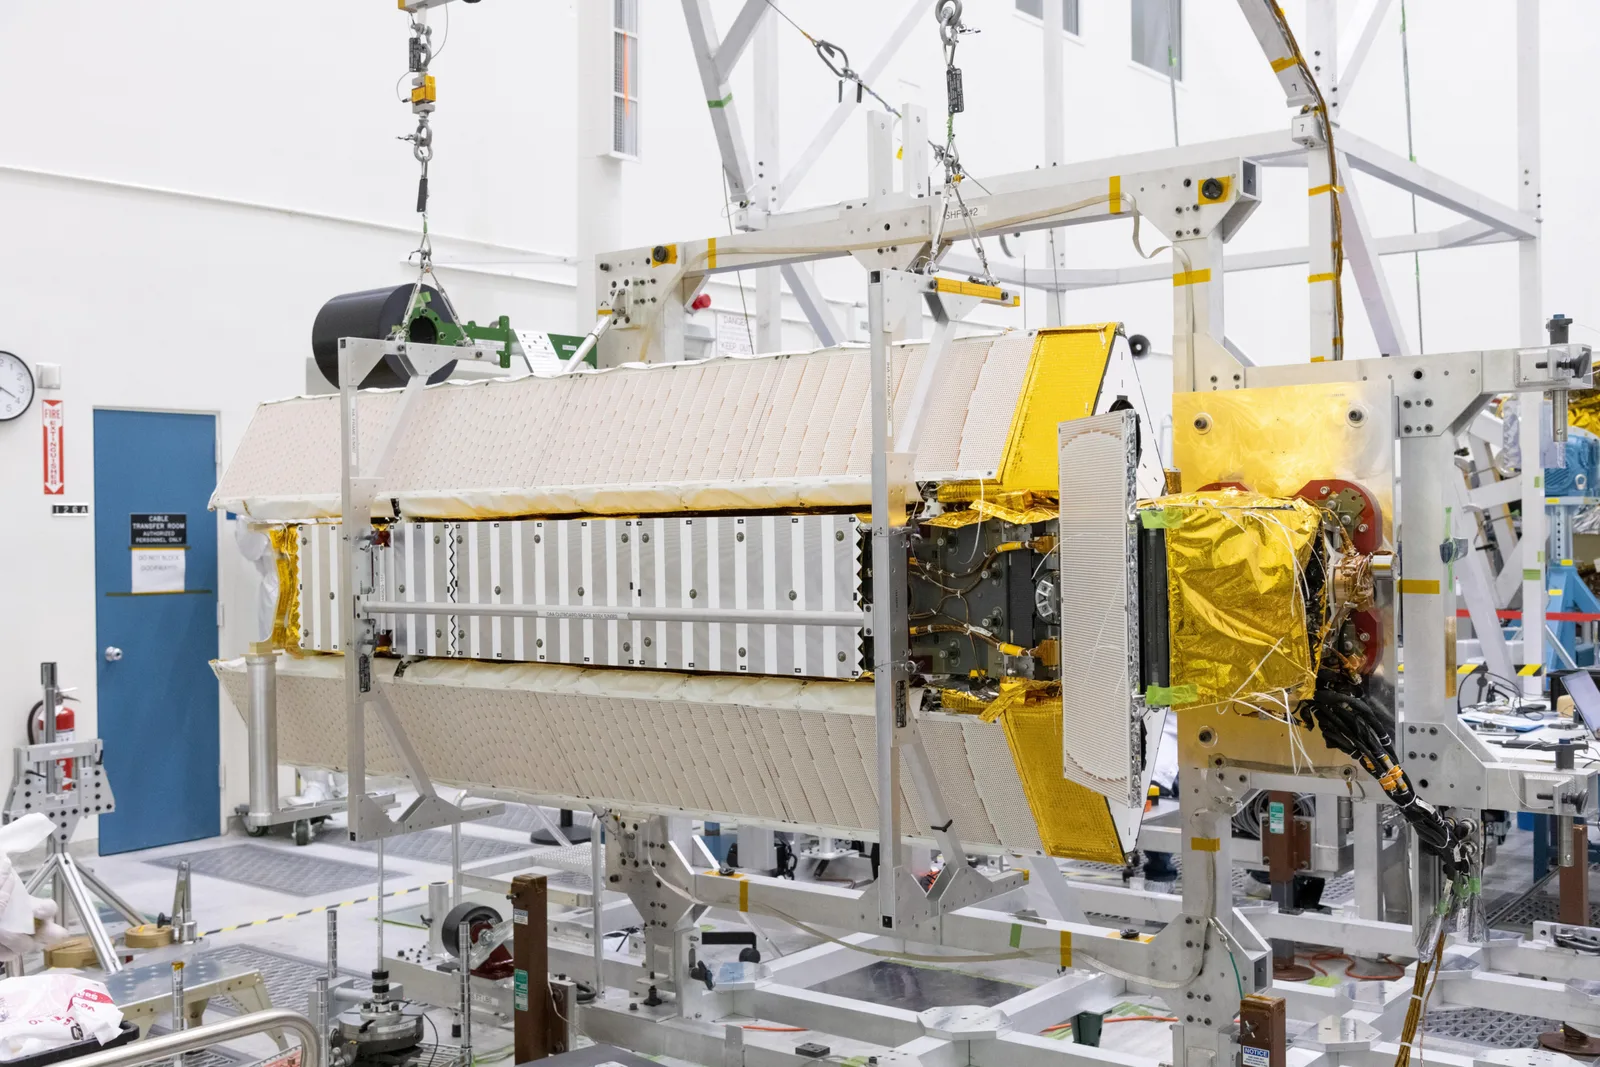
働く先として宇宙ベンチャーを見極める3つの確認ポイント
企業一覧を眺めても、自分に合うかどうかは判断できません。
自分で確かめられる軸を3つ持っておくと、どの会社にも同じ物差しを当てられます。
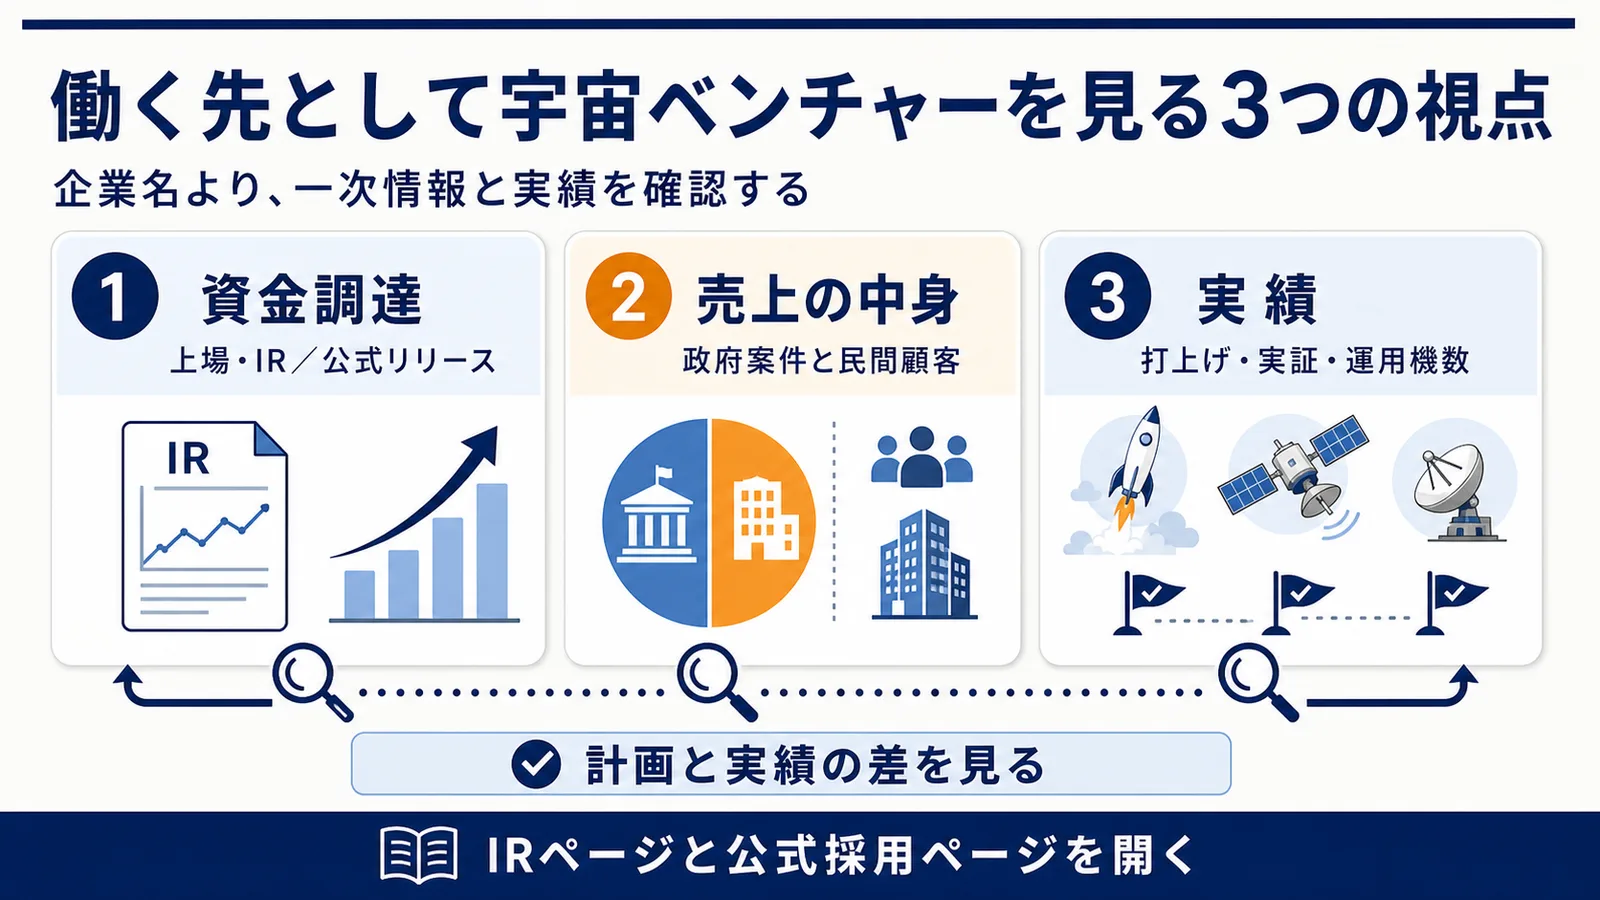
資金調達のフェーズと上場の有無を確認する
最初に見るのは、その会社の情報がどこまで公開されているかです。
上場企業と非上場企業では、確認できる情報の量が大きく違います。
上場企業は決算短信や決算説明資料で、売上高・損益・受注残高・資金の状況を定期的に開示しています。
Synspectiveのように「総収入、受注残高」を経営管理上の重要な指標として明示している例もあり、会社が何で自分を測っているかまで読み取れます。
非上場企業の場合は、公式サイトの資金調達リリースが主な手がかりになります。
- 上場企業はIRページの決算短信・決算説明資料・適時開示を確認する
- 非上場企業は公式の資金調達に関するプレスリリースで、直近のラウンドと出資者を確認する
- 直近の調達がいつだったか、次の資金需要がいつ来そうかを合わせて見る
どちらが良い悪いという話ではありません。
非上場でも大型の出資を受けている企業は多く、上場していれば安泰というわけでもありません。
確かめられる情報の種類が違うので、見に行く場所を変えるだけの話です。
売上が政府案件に偏っていないかを確認する
次に見るのが、売上の内訳です。
宇宙分野は政府調達の比重が大きく、内閣府も「政府によるアンカーテナンシーを確保し、民間企業の事業展開の好循環を実現」する方針を掲げています。
政府案件が多いこと自体は、悪い兆候ではありません。
産業を立ち上げる段階では、安定した需要が技術と生産体制を育てる役割を果たします。
宇宙戦略基金の交付も、この文脈にある支援です。
一方で、事業の自立度を見る軸としても働きます。
民間顧客への販売がどれだけ育っているかは、政策や予算の変化にどこまで耐えられるかに直結します。
- 決算説明資料の売上構成や顧客区分に関する説明を読む
- 補助金・交付金が売上高に含まれているのか、営業外に計上されているのかを確認する
- 民間顧客との契約に関するリリースが継続的に出ているかを見る
補助金の計上区分は特に重要です。
営業外に計上されている場合、営業損益だけを見ると事業の実力を過小評価してしまいます。
逆に経常段階だけを見ると、補助金の分だけ本業の姿を大きく見積もることになります。
打上げや実証の実績が積み上がっているかを確認する
3つ目は、計画と実績の差です。
宇宙分野の計画は年単位で後ろにずれることが珍しくなく、公表資料の作成時点によって記載が変わります。
見るべきは、予定表そのものではなく積み上がった実績のほうです。
軌道上で運用している衛星が何機になったか、打上げや実証を何回経験したか、そこで得た知見を次の機体にどう反映したかが、その会社の実力を示します。
- 各社の公式プレスリリースで、打上げ結果とミッション結果の一次発表を確認する
- 決算資料に記載された運用機数の推移を追う
- 過去に公表された計画と、現在の計画の差を見比べる
成否の判定は、必ず会社の公式発表で行ってください。
報道の見出しでは「成功」「失敗」の二択になりがちですが、実証ミッションは項目ごとに達成度が異なります。
内閣府資料がispaceのミッション2について「ハードランディングとなったものの成功直前まで迫った」と記しているように、一次情報のほうが達成した範囲を細かく書いています。
うまくいかなかった実証をどう公表しているかは、その会社の姿勢を測る材料にもなります。
よくある質問
まとめ 宇宙ベンチャーは事業領域と資金の両面から見ると理解しやすい
宇宙ベンチャーは、宇宙輸送・衛星製造運用・衛星データ利用・軌道上サービスの4つのレイヤーに分けると、企業の位置関係が見えてきます。
日本の宇宙スタートアップは2024年11月時点で108社(出典: SPACETIDE、内閣府資料掲載)とされ、2016年の宇宙二法の成立以降に参入が進みました。
上場企業の業績は、営業損失という一点で判断すると読み違えます。
衛星の製造や打上げには回収前の大型投資が必要で、各社自身がその構造を決算資料で説明しています。
売上高よりも、受注残高・総収入・運用機数といった各社が掲げる指標のほうが勢いをよく表します。
補助金がどの段階に載っているかまで見ると、営業損失と経常利益が同居する会社の姿も読み解けます。
資金面では、宇宙戦略基金という政策支援と、自動車・重工業・金融からの大型出資という民間マネーが両輪になっています。
採用面では、生産技術・品質保証・電装設計・地上系ソフトウェアといった地上の産業と地続きの職種が多く募集されています。
実際の応募要件にも「民生量産品の開発プロセス経験」「工業製品の組立生産技術実務経験」といった、業界を限定しない表現が並んでいました。
宇宙業界の情報は動きが速く、社名も上場区分も計画年次も変わります。
この記事で挙げた確認ポイントの価値は、答えそのものではなく、答えを自分で取りに行く場所を知っている点にあります。
気になる企業が見つかったら、まずIRページと公式採用ページの2つを開いてみてください。
そこに書かれている言葉が、いちばん確かな一次情報です。
出典
- 内閣府宇宙開発戦略推進事務局「宇宙政策基礎資料」(2026年2月)
- 内閣府「宇宙基本計画」(令和5年6月13日閣議決定)
- 内閣府「宇宙戦略基金」
- 内閣府「宇宙戦略基金 基本方針」(令和8年2月25日改定)
- 内閣府「宇宙戦略基金について(全体概要)」(令和6年4月)
- 内閣府「宇宙活動法に関する情報及び申請受付について」
- 内閣府「衛星リモートセンシング法に関する情報及び申請受付について」
- e-Gov法令検索「人工衛星等の打上げ及び人工衛星の管理に関する法律」(平成28年法律第76号)
- e-Gov法令検索「衛星リモートセンシング記録の適正な取扱いの確保に関する法律」(平成28年法律第77号)
- JAXA「宇宙戦略基金 設立の目的・概要」
- JAXA第一宇宙技術部門 Earth-graphy「レーダ画像のデータ」
- 日本取引所グループ「新規上場会社概要 株式会社ispace」
- 日本取引所グループ「新規上場会社概要 株式会社QPSホールディングス」
- 日本取引所グループ「新規上場会社概要 株式会社アストロスケールホールディングス」
- 日本取引所グループ「新規上場会社概要 株式会社Synspective」
- 日本取引所グループ「新規上場会社概要 株式会社アクセルスペースホールディングス」
- 株式会社Synspective「2025年12月期 決算短信〔日本基準〕(連結)」(2026年2月13日)
- 株式会社ispace「2026年3月期 決算短信」
- 株式会社アストロスケールホールディングス「2026年4月期 決算短信」
- 株式会社アクセルスペースホールディングス「2026年5月期 決算短信」
- 株式会社QPSホールディングス「2026年5月期 決算短信」
- 株式会社ispace 会社情報
- 株式会社QPS研究所 会社概要
- 株式会社QPS研究所 採用情報 / 求人一覧
- 株式会社Synspective 会社情報 / 採用情報
- 株式会社アストロスケールホールディングス 会社概要
- 株式会社アクセルスペースホールディングス 会社情報 / 求人一覧
- インターステラテクノロジズ株式会社 採用情報 / 採用Q&A / 求人一覧
- スペースワン株式会社 公式サイト